
Veckobrev v.38 – Fed höjer räntan
Veckan började relativt avvaktande inför Feds räntebesked men efter viss tvekan kom riskaptiten tillbaka efter onsdagens räntehöjning när amerikanska långräntor till slut började komma ner lite. Världsindex orkade dock inte över nollan denna vecka utan stängde svagt ner på -0,2%.
Veckans Bolag – Addnode på väg upp ur svackan
Addnode har hamnat mitt i stormens öga under de senaste åren på grund av svårtolkade rapporter, förändrade partnervillkor och marknadens oro för AI påverkan på mjukvarubolag, speciellt med SaaS modell. Vi ser samtidigt förutsättningar för att det värsta kan vara bakom bolaget. Lättare jämförelsetal, kostnadsbesparingar och en mer normal avtalsmix kan göra att vinstutvecklingen kan normaliseras framöver. Vi noterar också att affärsmodellen ändå har en hel del vallgravar, exempelvis kundernas upphandlingsdokumentation. Om Sweco ska hantera bygget av ett projekt som man har vunnit på upphandling är det i stort sett alltid kutym att kravställningen stipulerar att projektvinnaren ska kunna garantera kontinuitet på massor av parametrar under lång tid, som inte sällan överskrider 10 år, inte minst den mjukvara som har använts i projektet.
Sedan starten 2003 har Addnode byggt en internationell mjukvarukoncern genom förvärv och organisk tillväxt. Verksamheten omfattar tre områden: Design Management, med lösningar för konstruktion och byggande; Product Lifecycle Management, som hjälper industrin att hantera produktutveckling och produktdata; samt Process Management, med bland annat ärendehantering för offentlig sektor.
Under 2025 omsatte koncernen 5,8 miljarder kronor och redovisade ett EBITA-resultat på 903 miljoner, motsvarande en marginal på 15,6 %. Återkommande intäkter stod för 63 % av omsättningen. Kombinationen av egna programvaror, partnerprodukter och konsulttjänster gör dock Addnode till en mer komplicerad verksamhet än ett renodlat SaaS-bolag. Under senaste åren har mycket fokus lagts på osäkerheten kring Autodesk, vars programvaror säljs genom dotterbolaget Symetri. Redan 2023 annonserades att Addnode övergick från att vara återförsäljare till en agentmodell, vilken sedan infördes under 2024. Addnode redovisar därmed provisionen i stället för hela licensförsäljningen. Omsättningen minskade men marginalen steg mekaniskt, utan att just denna redovisningsförändring i sig försämrar bruttoresultatet.
Samtidigt har färre treårsavtal och fler ettåriga förnyelser pressat det redovisade utfallet. En mindre affär bokas vid varje förnyelse, även om kunden fortsätter använda programvaran. Förnyelsecykeln och tidigarelagda avtal har därför skapat stora svängningar mellan kvartalen även historiskt, se graf nedan.
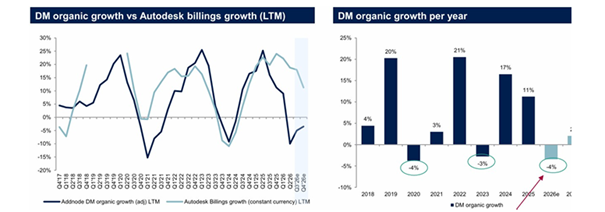
Affären har alltså även historiskt varit volatil i cykler. Men det har funnits fler frågetecken. Addnode uppgav vid Q2 rapporten också att ändrade ersättningsvillkor från Autodesk belastade omsättningen med cirka 20 miljoner kronor under kvartalet. Addnode har generellt också varit dåliga på att förvarna marknaden om förändringarna under de senaste åren i förväg, de har ofta dykt upp som överraskningar för marknaden i kvartalsrapporterna.
När Autodesk själv fakturerar kunderna direkt för sina licenser uppstår dessutom frågan om partnern (Addnode) på sikt kan trängas undan. Vi tar risken på allvar. Symetris värde ligger emellertid också i implementation, utbildning, integrationer och egna tilläggsprodukter. Kundrelationen omfattar betydligt mer än fakturan. På motsvarande sätt kan AI förändra efterfrågan och prissättningen, men också skapa nya uppdrag när kunderna behöver hjälp att använda tekniken.
Q2 2026 illustrerade hur missvisande rubriksiffrorna kan bli i kölvattnet av ovanstående förändringar. EBITA föll från 238 till 148 miljoner kronor. Exklusive årets omstruktureringskostnader och fjolårets positiva effekt från tidigarelagda förnyelser var jämförelsen däremot 176 mot 168 miljoner, men få fokuserade på detta och aktien föll kraftigt trots att kassaflödet från den löpande verksamheten också förbättrades.
Vi bedömer att treårscykeln bottnade i Q2 och tror på återhämtning i justerad EBITA under Q3, delvis med hjälp av lätta jämförelsetal. Besparingar på omkring 100 miljoner kronor årligen inom Design Management ger ytterligare stöd. Vi ser även tecken på förbättrad industriefterfrågan för PLM.
Vi ser också ett värderingsstöd. I ett illustrativt scenario, med antagna värderingar på 13 gånger EBITA för Process Management och nio gånger för PLM, ser vi ett kvarvarande värde på Design Management motsvarande omkring sex gånger framåtblickande EBITA. Det illustrerar hur mycket värderingen har fallit.
Vår investeringstes är att marknaden underskattar möjligheten till normalisering. Autodeskberoendet och AI-risken kvarstår sannolikt för marknaden, men om resultatet åter börjar växa kan bilden av Addnode förändras snabbt bland investerare.
Det blir spännande att följa Addnode på sin återhämtningsresa för fondernas räkning.
Veckans Händelse – Fed höjer räntan
Fed höjde på onsdagen styrräntan med 0,25 procentenheter till intervallet 3,75–4,00%. Det var den första höjningen sedan juli 2023 och samtliga tolv röstberättigade ledamöter stod bakom beslutet. Själva höjningen var väntad. Överraskningen låg i hur tydligt Fed signalerade att mer kunde behövas.
I Feds dot plot, som visar deltagarnas individuella ränteprognoser, räknade 16 av 18 med minst ytterligare en höjning under året.”
De fyra som såg två ytterligare höjningar ingick i dessa 16. Och ”inga sänkningar under 2027” avsåg medianprognosen, inte att alla deltagare var överens. Se dot plot nedan.
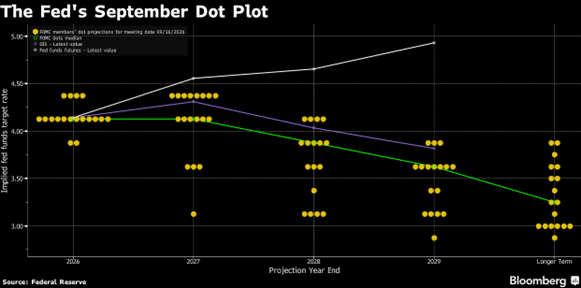
Vi ser att marknaden på kort tid har skruvat upp förväntningarna på Fed. Enligt diagrammet nedan prissätts nu en räntenivå på cirka 4,67 % i september 2027, jämfört med 4,28 % för två veckor sedan och 4,02 % för en månad sedan. Det motsvarar en uppjustering på 65 baspunkter, eller ungefär två och en halv ytterligare höjningar om 25 punkter. Prissättningen speglar dock flera möjliga utfall, inte en entydig prognos, se bild nedan.
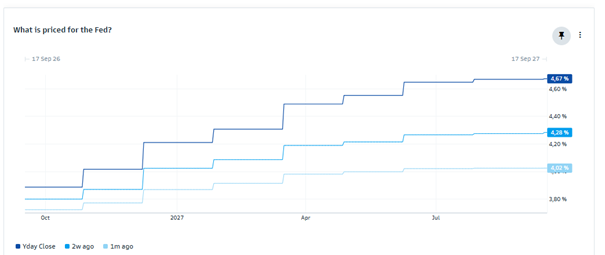
Vår tolkning är att investerarna har sett en växande risk för att inflationen biter sig fast. Höga energipriser i kombination med motståndskraftig efterfrågan kan kräva en längre period av åtstramning. Marknaden tycks därmed räkna med att Fed behöver göra mer än en enstaka korrigering av styrräntan. Det jobb Fed nu har att göra för att vända marknadens syn på ränteutvecklingen, som också kan få ner de långa marknadsräntorna, är att övertyga marknaden om att man har kontroll på och tänker bekämpa inflationen. Det kan tyckas som en paradox men ett av syftena från Fed att höja räntan nu är sannolikt att återfå marknadens förtroende om att Kevin Warsh är helt inställd på att bekämpa inflationen, då kan långräntorna faktiskt komma ner trots höjning av Fed. Man brukar säga att de korta marknadsräntornas rörelser speglar vad Fed gör emedan de långa speglar vad marknaden tror att Fed kommer att göra. Har marknaden lågt förtroende för att Fed kan hålla sitt mål på inflation kommer långräntor att stiga tills marknaden är överbevisad om motsatsen.
Och Fed-chefen Kevin Warsh valde att hålla en stram linje i samband med räntehöjningen och tala om att ekonomin och arbetsmarknaden hade utvecklats starkare, sommarens inflation hade inte levt upp till förväntningarna och geopolitiken hade ökat oron för råvarupriserna. Han beskrev dessutom höjningen som att Fed hade tagit bort en del av stimulansen (för låg ränta i förhållande till tillväxten, det kan man ju diskutera…).
Feds prognoser speglade dock centralbankens syn på en kombination av styrka och inflation. Tillväxtprognosen för 2026 höjdes till 2,3 %, arbetslösheten väntades bli 4,1 % och kärninflationen enligt PCE bedömdes landa på 3,4 %. Fed ser alltså en ekonomi som tålde högre räntor och där inflationen samtidigt kräver mer arbete.
Goldman Sachs ändrade efter beskedet sin prognos från en enda höjning till ytterligare 0,25 procentenheter redan i oktober. Svenska SEB bedömde däremot att tidpunkten, strax före mellanårsvalet, gjorde en oktoberhöjning mindre sannolik. Svaret står att finna i hur bråttom Fed har och vi skulle nog våga påstå att en oktoberhöjning är fullt möjlig om inte långräntorna börjar röra sig nedåt.
Den första marknadsreaktionen efter höjningen i onsdags var negativ. Korta amerikanska räntor steg mer än långa, dollarn stärktes och aktier föll. S&P 500 stängde cirka 0,5 % lägre, medan Nasdaq slutade nära oförändrat, men båda indexen var upp omkring 0,5% innan Feds annonsering. Samtidigt föll de marknadsbaserade inflationsförväntningarna, vilket antydde att beskedet också stärkte förtroendet för Feds vilja att få ned inflationen.
Under torsdagen hann marknaden att ändra sig åt det mer positiva hållet och aktier steg, dollarn försvagades och den amerikanska 30-årsräntan sjönk något till omkring 5,30 %, för att fram till skrivande stund sjunka något ytterligare, se graf nedan.
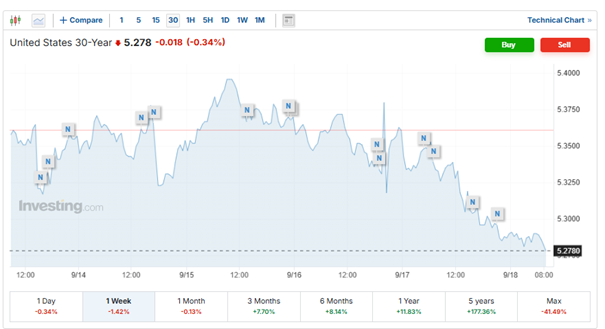
Vår tolkning är att investerarna efter den första reaktionen faktiskt också såg värdet av en centralbank som agerar med kraft innan inflationen hann få ytterligare fäste, inte minst då alla vet att Kevin är Trumps rekrytering och Trump vill inte att Fed ska höja, utan sänka. Att Fed nu sänker med Warsh i spetsen så snabbt efter installationen kan faktiskt få marknadens förtroende för den nya Fed-ledningen att öka, och som vi skrev ovan: långräntornas utveckling beskriver vad marknaden tror att Fed ska göra. En trovärdigare inflationsbekämpning kan dämpa inflationspremien i långa obligationer, även när den korta styrräntan höjs.
Lägre oljepriser kan samtidigt ha bidragit en del till torsdagens lättnad och dollarns tillbakagång var därmed också förenlig med att riskaptiten återvände till marknaden. Vi ser dock huvudsakligen dagens uppgång som ett (kortsiktigt) marknadserkännande att tilltron till att Fed kan hålla inflationen i schack har stärkts.
Veckans Spaning – Fed höjde räntan, vad händer nu?
Fed höjde på onsdagen alltså styrräntan med 25 punkter till 3,75–4,00%, vilket var den första höjningen i vad som kanske kan bli en ny åtstramningscykeln. För aktiemarknaden är det naturligt att ställa sig fråga om den första höjningen historiskt har varit startskottet för en svagare börs.
Den första tiden efter en höjning har ofta varit lite stökig, medan utvecklingen sett betydligt bättre ut när marknaden fått ett halvår på sig att anpassa sig. Moderna sammanställningar visar att S&P 500 i genomsnitt varit ned omkring 3,2% efter en månad, men upp ungefär 3,1% efter sex månader.
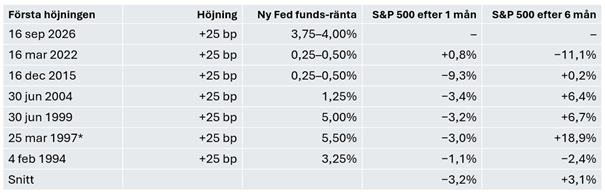
Ett år efter den första höjningen har S&P 500 i dessa cykler i genomsnitt varit upp 6,7%.
Den första räntehöjningen har alltså historiskt varit mer förknippad med kortsiktig volatilitet än med slutet på en börsuppgång. Kikar vi på orsaken till att Fed höjde var inflationsmålet den viktigaste faktorn 1999, 2004, och 2022 precis som nu och tittar vi på de anekdotiska bevisen i tabellen ovan är det endast 2022 som sticker ut som sämre än snittet så inte heller orsaken ger en tydlig hint om riktningen även om 2022 är den klart sämsta perioden.
Framöver ser vi främst ett par möjligheter till scenarieutveckling enligt följande:
I ett risk-on-scenario ser vi en ytterligare starkare vinsttillväxten, samtidigt som stabil konjunktur och lägre energipriser pressar ned inflationen. Det skulle gynna aktier, krediter och obligationer.
På den positiva sidan har vi vinsttillväxten i USA var som har varit mycket stark under 2026. Efter omkring 30 % i det andra kvartalet väntades vinsterna öka med 28,7 % i det tredje och 26,3 % i det fjärde kvartalet. För helåret låg prognosen på 31,6 %, jämfört med en omsättningstillväxt på 12,1 %. Samtliga elva sektorer väntades visa vinsttillväxt i Q3, med energi, teknik och kommunikationstjänster i spetsen.
FactSet räknar med att S&P 500-vinsterna ska öka med 31,6 % under helåret 2026. I Q2 steg vinsterna med omkring 30 %. Magnificent Seven ökade dock sina vinster med hela 118,5 % i Q2. De största bidragen kom från Alphabet, Amazon, Micron, Nvidia och Chevron.
Siffrorna för Alphabet och Amazon innehöll dessutom orealiserade investeringsvinster på cirka 98 respektive 53 miljarder USD. Exklusive dessa två bolag sjönk Magnificent Sevens vinsttillväxt i Q2 från 118,5% till 43,2%. Den stora vinstökningen var alltså delvis redovisningsdriven och relativt koncentrerad till börsens stora bolag.
Samtidigt finns dock en också en viss bredd. Samtliga elva sektorer väntas öka vinsterna i Q3, och övriga 493 bolag väntas faktiskt växa snabbare än Magnificent Seven i Q4 (26,8% mot 23,2%). Goldman Sachs bedömer dock att AI-infrastruktur såsom halvledare, hårdvara, kraftförsörjning och närliggande industri svarar för ungefär hälften av hela indexets vinstökning under 2026.
Givet den starka vinsttillväxten noterar vi faktiskt att värderingarna, både för de fem största bolagen i S&P 500 och för övriga 495 bolag, har kommit ned i absoluta termer. Vi noterar också att värderingsskillnaden mellan marknadens fem största bolag och resten av indexet har minskat. De fem största handlas nu till omkring 24–25 gånger förväntad vinst, jämfört med cirka 19–20 gånger för övriga bolag. Premien är fortfarande påtaglig, men betydligt mindre än under exempelvis 2021, se graf nedan.
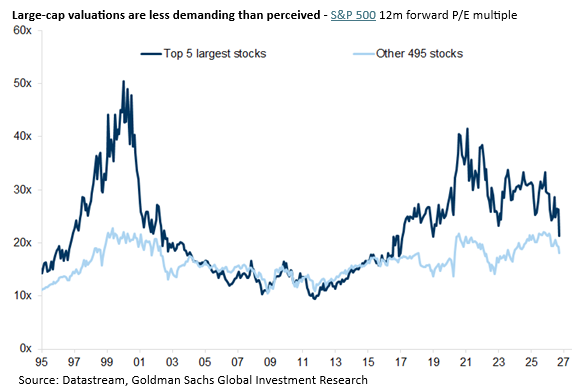
Vi bedömer att ovanstående resonemang absolut kan bidra till att bibehålla en positiv riskaptit på börsen under kommande halvår men det finns naturligtvis faktorer som kan sätta käppar i hjulet.
I ett mer negativt scenario klingar konflikten i Mellanöstern inte av. Fortsatta störningar kring Hormuzsundet håller olje- och gaspriserna höga, vilket pressar hushållens köpkraft och företagens marginaler samtidigt som inflationsförväntningarna stiger. Centralbankerna tvingas höja ytterligare även om tillväxten börjar försvagas.
Den mest känsliga punkten är sannolikt den amerikanska räntemarknaden. Om långräntorna fortsätter upp, eller helt enkelt inte kommer ned, stiger statens räntekostnader snabbt när en växande del av skulden refinansieras. Kombinationen av stora budgetunderskott, ökande räntebetalningar och omfattande emissionsbehov kan få investerarna att kräva en ännu högre riskpremie för att finansiera USA. Det riskerar att skapa en självförstärkande spiral mellan högre räntor och försämrade statsfinanser.
Samtidigt höjs avkastningskravet på företagens investeringar. De enorma belopp som nu satsas på datacenter, halvledare och energiförsörjning blir svårare att motivera om finansieringskostnaden förblir hög och intäkterna från AI utvecklas långsammare än väntat. Marknaden kan då börja ifrågasätta både investeringstakten och de höga värderingarna i AI-relaterade bolag.
Resultatet skulle kunna bli lägre värderingsmultiplar, svagare vinstförväntningar, stigande kreditspreadar och en starkare dollar. Det vore en besvärlig kombination för såväl aktier som obligationer.
Även om det är viktigt att väga för och emot vill vi påpeka att vi i dagsläget känner oss relativt lugna och snarare lutar åt ett positivt än negativt scenario.
Med det sagt vill vi påminna om en ytterligare anekdotisk risk som vi lyfte för några veckor sedan men som tål att upprepas när vi talar om ett negativt scenario under hösten:
I år är det mellanårsval, kom ihåg att S&P 500 inför just mellanårsvalet brukar visa på högre volatilitet och stora sättningar.
| Mellanårsval | Max nedgång från årets början till valdagen | S&P 500 helårsavkastning* |
| 1962 | −26,4 % | −11,8 % |
| 1966 | −20,2 % | −13,1 % |
| 1970 | −25,0 % | +0,1 % |
| 1974 | −35,9 % | −29,7 % |
| 1978 | −12,2 % | +1,1 % |
| 1982 | −13,5 % | +14,8 % |
| 1986 | −9,4 % | +14,6 % |
| 1990 | −19,2 % | −6,6 % |
| 1994 | −8,5 % | −1,5 % |
| 1998 | −19,2 % | +26,7 % |
| 2002 | −33,0 % | −23,4 % |
| 2006 | −7,5 % | +13,6 % |
| 2010 | −15,6 % | +12,8 % |
| 2014 | −7,3 % | +11,4 % |
| 2018 | −10,1 % | −6,2 % |
| 2022 | −24,5 % | −19,4 % |
| Genomsnitt | −18,0 % | −1,0 % |
Sedan 1962 har S&P 500 i genomsnitt haft en maximal nedgång på omkring 18 procent under mellanårsvalsår fram till valdagen. Det betyder dock inte att börsen alltid slutar året på minus hälften av dessa 16 år gav faktiskt positiv helårsavkastning…. Trevlig helg!!
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Revvity, Dynatrace och Sage som alla är upp 8 till 20 procent.
I Småbolagsfonden hittar vi vinnarna bland Engcon, Octave och Medicover som alla är upp 7 till 9 procent.
Räntespaning – Fed höjer räntan
Veckan har varit något avvaktande inför Feds räntebesked som kom under onsdagskvällen. Marknaden hade på förhand prisat in en räntehöjning, vilket centralbanken också levererade. Beslutet var enhälligt och samtliga ledamöter ställde sig bakom höjningen, som var Feds första på tre år.
Beskedet fick de korta amerikanska räntorna att stiga, samtidigt som räntorna på längre löptider sjönk något. I början av veckan steg den amerikanska tioåriga statsobligationsräntan till över 5 procent, men efter räntebeskedet vände den ned och handlas nu kring 4,9 procent. Marknaden prisar för närvarande in en ny räntehöjning vid Feds möte i december med cirka 74 procents sannolikhet.
I Sverige har ränteutvecklingen följt den amerikanska, med marginellt stigande korträntor och sjunkande långräntor. De europeiska kreditspreadarna har samtidigt minskat under veckan. Spreadarna inom Investment Grade minskade med närmare 0,6 baspunkter, medan High Yield-spreadarna minskade med 6,6 baspunkter.
Aktiviteten på primärmarknaden har varit något lägre under veckan och vi har inte deltagit i någon emission för våra fonder.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.37 – Räntor i fokus
 Noah Magnusson
 Veckobrev
 v.36 – Kevin Warsh rätar ut marknadens frågetecken
Noah Magnusson Veckobrev
 v.35 – Nvidia håller riskaptiten uppe
Noah Magnusson