Veckobrev v.47 – Fed tydligt hökaktig
Veckan inleddes ganska försiktigt i kölvattnet av Nvidias debacle förra veckan och väntan på bolagets rapport efter stängning på tisdagen. Torsdagens börshandel i USA blev sedan en rejäl besvikelse för investerare som hoppats att Anthropic rekordnotering skulle blåsa nytt liv i AI-sektorn. Aktien steg inledningsvis till 115 dollar, hela 39 procent över teckningskursen på 83 dollar. Därefter följde emellertid en utförslöpa ned mot 93 dollar innan aktien stabiliserades och stängde på 97 dollar, motsvarande en uppgång på 17 procent. En förklaring till den breda nedgången kan vara det kapitalbehov som uppstod för att finansiera köp i Anthropic. Flera marknadsbedömare pekade på att investerare sålde befintliga innehav, inte minst andra AI-aktier, för att frigöra kapital till noteringen. Onsdagens hökaktiga Fed-protokoll hjälpte nog också till att dämpa riskaptiten. Nvidia, Alphabet, Amazon och Meta föll samtliga med drygt 3 procent. S&P 500 tappade 2,0 procent och Nasdaq 2,3 procent. Nedgången var dessutom mycket bred, med fallande kurser i över 90 procent av S&P 500-bolagen.
Världsindex är därmed ner drygt 5% under veckan.
Veckans Bolag – Nvidia – fin rapport men med vissa frågetecken
Nvidia grundades 1993 av Jensen Huang tillsammans med Chris Malachowsky och Curtis Priem. Från att ursprungligen ha utvecklat grafikprocessorer för datorspel har företaget vuxit till att bli världens ledande leverantör av den beräkningskapacitet som driver utvecklingen inom artificiell intelligens. Genombrottet kom när grafikprocessorerna, tillsammans med mjukvaruplattformen CUDA, visade sig vara exceptionellt väl lämpade för att träna och köra stora AI-modeller. I dag levererar Nvidia inte bara chip utan kompletta system med processorer, nätverksutrustning och mjukvara till världens största teknikföretag och datacenteroperatörer.
Under de senaste åren har Nvidia blivit själva symbolen för AI-revolutionen. Bolagets tillväxt har varit närmast ofattbar och dess teknologiska försprång har gjort det möjligt att upprätthålla bruttomarginaler som snarare för tankarna till ett mjukvarubolag än en traditionell halvledartillverkare.
Men de senaste veckorna har fokus flyttats från AI-teknik till frågan om hur Nvidia ska klara sig utan Jensen Huang. Vi beskrev Huang-skandalen ingående i förra veckans veckobrev.
Efter 33 år lämnade grundaren och vd:n bolaget förra veckan, och den mångåriga finanschefen Colette Kress har tillfälligt tagit över ledningen. Samtidigt har bolaget hamnat i en omfattande diskussion om sina finansiella åtaganden gentemot kunder, exporten av avancerade AI-chip till Kina och styrelsens kontroll över verksamheten. Mot den bakgrunden var tisdagens kvartalsrapport sannolikt en av de viktigaste i bolagets historia. Uppgiften för den nya ledningen var inte bara att leverera starka siffror. Man behövde övertyga investerarna om att Nvidia kan fortsätta växa utan sin grundare och samtidigt visa att det finns en fungerande kontroll över de allt större finansiella riskerna.
Rent operativt var rapporten mycket stark. Omsättningen uppgick till 115,8 miljarder dollar, en ökning med 103 procent jämfört med motsvarande kvartal föregående år och 20 procent jämfört med föregående kvartal. Marknaden hade räknat med omkring 109 miljarder dollar.
Datacenterverksamheten, som numera står för 93 procent av koncernens omsättning, växte med 110 procent i årstakt och omsatte 107,6 miljarder dollar. Rörelseresultatet ökade med 115 procent till 77,5 miljarder dollar, medan den justerade vinsten per aktie steg till 2,68 dollar, jämfört med analytikernas förväntningar kring 2,47 dollar.
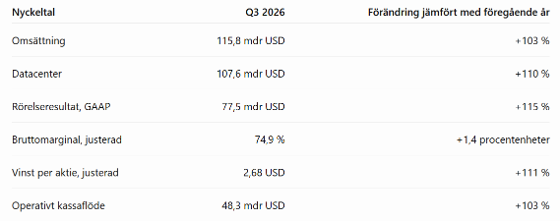
Det kanske mest imponerande var lanseringen av den nya plattformen Vera Rubin, som genererade närmare 20 miljarder dollar redan under sitt första produktionskvartal. Utrullningen sker dessutom betydligt snabbare än för föregående generation. Även kassaflödet var mycket starkt. Det fria kassaflödet uppgick till 43,8 miljarder dollar.
För det fjärde kvartalet räknar Nvidia med en omsättning på 130 miljarder dollar, klart över analytikernas förväntningar kring 125 miljarder dollar. Man bör dock komma ihåg att kvartalet innehåller en extra vecka, vilket gör den underliggande sekventiella tillväxten mindre imponerande än de rapporterade på 12 procenten. Ledningen höjde också sin prognos för omsättningstillväxten under räkenskapsåret 2028 från cirka 70 till 75 procent. Med en beräknad omsättning omkring 424 miljarder dollar under innevarande räkenskapsår skulle det innebära en omsättning på ungefär 740 miljarder dollar nästa år. Det inte lätt att hitta historiska jämförelser med ett bolag av denna storlek som fortfarande förväntar sig en sådan tillväxt.
Men samtidigt som den nya ledningen höjde sina prognoser förändrades också tonläget kring två områden som också är viktigt för bolagets framtid, nämligen finansieringen av AI-ekosystemet och försäljningen till Kina.
En av de största farhågorna kring AI-industrins investeringsboom har varit att Nvidia inte bara säljer utrustning till sina kunder utan också hjälper till att finansiera deras köp, något som vi behandlade här för några veckor sedan. Genom investeringar, garantier och långtgående åtaganden gentemot så kallade neoclouds, specialiserade operatörer av AI-datacenter, har Nvidia bidragit till att bygga upp efterfrågan på sina egna produkter. Kritikerna beskriver fenomenet som cirkelfinansiering där Nvidia investerar i eller garanterar finansieringen för företag som sedan använder kapitalet för att köpa Nvidias chip.
Det behöver inte vara något fel med modellen. Att stödja kunder kan vara ett effektivt sätt att etablera en ny marknad. Problemet uppstår om den faktiska efterfrågan inte är tillräcklig för att bära investeringarna utan leverantörens finansiella stöd. I rapporten betonade Kress att Nvidia framöver ska vara mer selektivt och disciplinerat i sina finansiella åtaganden. Kunderna måste ha tillgång till kapital, datacentren ska vara färdigställda och utrustningen ska vara driftsatt innan vissa av Nvidias garantier börjar gälla. Det låter som en större förändring, men när Bernsteinanalytikern Stacy Rasgon frågade på investerarcallet om villkoren faktiskt förändrats svarade Kress uttryckligen att så inte var fallet. Bolaget ville snarare förtydliga hur avtalen redan var konstruerade. Det är alltså för tidigt att hävda att cirkelfinansieringen upphör. Nvidia kommer även fortsättningsvis att stödja kunder, men ledningen signalerar att framtida affärer ska granskas noggrannare. De finansiella åtagandena visar samtidigt hur viktig cirkelfinansieringen har blivit. Nvidias avtal med neocloud-operatörer uppgick till 32 miljarder dollar under kvartalet. Bolagets maximala garantiåtaganden uppgår sammanlagt till hela 118 miljarder dollar, varav 105 miljarder är kopplade till den stora datacenteranläggningen PORTS-Pike i Ohio, där OpenAI ska hyra kapacitet. Garantierna träder i kraft successivt, och Nvidia har ännu inte behövt göra några betalningar under dem.
Därutöver uppgår bolagets framtida inköps- och andra investeringsåtaganden till 518 miljarder dollar, en ökning från 366 miljarder föregående kvartal. Den största delen utgörs av leveransavtal med underleverantörer, framför allt för att säkra tillgången till minneskretsar. Dessa belopp är alltså inte direkt jämförbara med kundgarantierna, men illustrerar hur kapitalintensiv AI-utbyggnaden har blivit.
Vi tänker att ett mer restriktivt förhållningssätt till kundfinansiering rimligen borde åtminstone inte vara positivt för den framtida försäljningen. Om vissa datacenterprojekt endast är genomförbara med Nvidias garantier kan en minskning av stödet leda till att projekten skjuts upp eller aldrig blir av. Motargumentet blir förvisso att Nvidia fortfarande har betydligt större efterfrågan än tillgänglig produktionskapacitet. Om en finansiellt svag kund inte längre kan genomföra sitt projekt kan Nvidia sälja utrustningen till en starkare kund i stället. I så fall behöver ett minskat finansieringsstöd inte påverka försäljningen nämnvärt negativt på kort sikt.
På längre sikt bör man nog dock tänka att AI-industrin knappast kan fortsätta att öka sina investeringar i samma takt om finansieringen blir dyrare och leverantörerna slutar fungera som finansiella säkerhetsnät.
Även Kina kom upp på tapeten. Jensen Huang har under lång tid argumenterat för att amerikanska företag bör tillåtas sälja avancerade AI-processorer till kinesiska kunder. Hans resonemang har varit kommersiellt förankrat i teorin att om Nvidia stängs ute från att exportera till Kina kommer kinesiska företag i stället att utveckla och använda inhemska alternativ, vilket på sikt riskerar att underminera Nvidias globala teknologiska försprång och öka konkurrensen. Under tredje kvartalet levererade Nvidia fortfarande licensierade Hopper-processorer till Kina för 2,4 miljarder dollar eller drygt två procent av koncernens omsättning. Men vid rapportpresentationen förklarade Kress att bolaget inte längre levererar dessa produkter och att prognosen för nästa kvartal inte innehåller någon försäljning alls av datacenterprocessorer till Kina. Det var ett mycket tydligt besked, inte minst eftersom Huang tidigare arbetat intensivt för att få till stånd ett amerikanskt godkännande av exporten.
Även här kan den långsiktiga strategiska försäljningsförlusten potentiellt bli kännbar. Kina är en av världens största marknader för avancerad databehandling och har ett starkt politiskt intresse av att bygga upp en konkurrenskraftig inhemsk halvledarindustri. Den nya styrelsens inrättande av en särskild kommitté för nationell säkerhet och exportkontroll förstärker bilden av att bolagets relation till Washington framöver kommer att ha starkare band, kanske orsakat av Huangs snedsprång.
Huangs avgång kom ju plötsligt men med tanke på de relativt omfattande förändringar som styrelsen kunde presentera på tisdagskvällen kan man undra om styrelsen redan sedan tidigare egentligen ville bli av med Jensen Huang och hade börjat planera för detta och att snedsprången blev en naturlig katalysator?
Officiellt lämnade Huang sin post efter uppgifter om personliga förhållanden som styrelsen bedömde stod i strid med bolagets uppförandekod. Styrelsen accepterade hans avgång enhälligt och ordföranden Harvey Jones klargjorde under gårdagens telefonkonferens att någon återkomst som vd inte är aktuell. Detta trots att Huang själv öppnat för möjligheten att återvända.
Samtidigt har det framkommit att relationen mellan Huang och Kress inte alltid varit problemfri. Kress lär internt vid upprepade tillfällen ha ifrågasatt de omfattande finansiella åtaganden som Huang drivit igenom, bland annat de investeringar och garantier till AI-företag och datacenteroperatörer, som vi beskriver ovan. Det är i alla fall tydligt att maktbalansen förändrats. Den nya ledningen betonar finansiell disciplin, styrelsen har skärpt tillsynen över exportkontrollen och man gör tydligt att bolaget är större än sin grundare.
Det återstår att se hur viktig Huang var för Nvidia men vi lutar åt att han under alla år hade byggt upp ett enormt kontaktnät som gynnade bolaget både bland kunder och beslutsfattande politiker vilket lär bli svårt lyckas hantera på samma sätt av hans efterträdare om det inte skulle vara en person i samma position, vilka sannolikt kan räknas på, i bästa fall, två händers fingrar och sannolikt är upptagna på annat håll.
En annan detalj som förtjänar viss uppmärksamhet är att Nvidia ännu inte har lämnat in sin fullständiga kvartalsrapport, Form 10-Q, till den amerikanska finansinspektionen SEC. Bolaget har publicerat resultaträkning, balansräkning, kassaflödesanalys och omfattande övrig kompletterande information, men uppgav att den formella rapporten kommer att lämnas in under de kommande veckorna. Det är inte i sig något regelbrott. Nvidia har normalt 40 dagar efter kvartalets slut på sig att lämna rapporten, vilket denna gång innebär början av december. Däremot avviker det från bolagets tidigare vana att lämna in dokumentet i samband med resultatpresentationen. Under normala omständigheter hade vi sannolikt inte lagt särskilt stor vikt vid fördröjningen. Men situationen är knappast normal denna gång.
Styrelsen genomför en intern utredning efter Huangs avgång och Wall Street Journal har rapporterat att SEC inlett en civilrättslig granskning av bolagets informationsgivning. Det finns ännu inga offentliggjorda slutsatser från den granskningen och dess fullständiga omfattning är oklar. Vi vet inte varför 10-Q ännu inte är inlämnad. Det kan handla om extra juridiska granskningar och ett behov av att säkerställa att uppgifterna om risker, garantier och eventuella regulatoriska frågor är korrekta. Inressant…
Mot bakgrund av Kina-beskedet och den försiktigare tonen kring kundfinansiering tänkte vi att det är rimligt att fråga sig om inte analytikernas långsiktiga prognoser borde justeras ned lite. Men den första reaktionen som vi har sett från analytikerkåren är snarast den motsatta. Piper Sandler höjde sina vinstprognoser för Nvidias räkenskapsår 2027 och 2028 med cirka 5 respektive 9 procent efter rapporten. Cantor Fitzgerald höjde också sina vinstestimat för kalenderåret 2027. Anledningen är att den exceptionellt starka operativa utvecklingen, en bättre produktionskapacitet och en högre försäljningsprognos för nästa år mer än kompenserar för de kortsiktiga negativa effekter som hittills kunnat identifieras.
Något vi gillar, som ni vet, och som vi ser mycket positivt på är signalerna om utökade återköpen av egna aktier. Under tredje kvartalet återköpte Nvidia aktier för cirka 22 miljarder dollar och betalade dessutom ut närmare 6 miljarder dollar i utdelningar.
Styrelsen godkände i september ett utökat återköpsmandat om 150 miljarder dollar och vid kvartalets slut återstod hela 227 miljarder dollar av den totala återköpsramen. Ledningen upprepade att man avser att utnyttja denna ram fram till slutet av räkenskapsåret 2028, vilket infaller i början av kalenderåret 2028. På dagens aktiekurs blir det en Total Yield på över 5%!
Med ett fritt kassaflöde på nästan 44 miljarder dollar under ett enda kvartal finns också en mycket betydande finansiell kapacitet framöver utöka överföringen till aktieägarna.
Det finns ytterligare några detaljer i rapporten som vi tycker förtjänar uppmärksamhet.
- Den första är bruttomarginalerna. Nvidia räknar med att bruttomarginalen faller från närmare 75 procent i det rapporterade kvartalet till 71–72 procent under nästa kvartal, främst till följd av stigande komponentkostnader och produktmix. Ledningen bedömer att marginalen därefter återhämtar sig till 72–73 procent under nästa räkenskapsår, bland annat med hjälp av prishöjningar. Det visar att inte ens Nvidia är immunt mot kostnadsinflationen inom AI-industrin. Den globala bristen på avancerade minneskretsar och annan datacenterutrustning blir alltmer kostsam.
- Den andra är rörelsekapitalet. Kundfordringarna uppgick till 81 miljarder dollar och antalet kundkreditdagar ökade från 60 till 64. Lagerbindningen steg samtidigt till nästan 40 miljarder dollar. Det behöver inte vara något oroande i ett bolag som växer så snabbt, men utvecklingen bör följas. Förlängda betalningsvillkor och snabbt växande åtaganden kan göra det svårare att bedöma den verkliga kvaliteten i kassaflödet framöver.
- Den tredje är konkurrensen. Nvidia fortsätter att ha ett mycket starkt teknologiskt försprång, men de största kunderna utvecklar i allt större utsträckning egna AI-processorer, själva eller med hjälp av andra techbolag, såsom exempelvis AMD. Om dessa alternativ blir tillräckligt konkurrenskraftiga kan det på sikt begränsa Nvidias prissättningsmakt.
- Slutligen måste man komma ihåg att AI-industrins investeringsboom inte enbart handlar om Nvidia. Det avgörande är om slutkunderna kan generera tillräckliga intäkter och produktivitetsvinster för att motivera de enorma investeringar som nu genomförs.
Vi tycker att rapporten gav ett över lag positivt intryck, om än med delvis lite obesvarade frågor om framtiden hängande i luften. Det verkar vara ungefär samma slutsats som marknaden drog då aktien började upp ett par procent men stängde ner ungefär lika mycket.
Veckans Händelse – Fed tydligt hökaktig
Det viktigaste från onsdagskvällenskvällens Fed-protokoll från föregående möte kan sammanfattas i några punkter:
- Nästan samtliga ledamöter räknar med ytterligare räntehöjningar.
Nästan alla 19 deltagare i FOMC bedömde att ytterligare höjningar behövs för att få tillbaka inflationen till 2 procent.
– Vid oktobermötet röstade 10 för oförändrad ränta och 2 för en höjning.
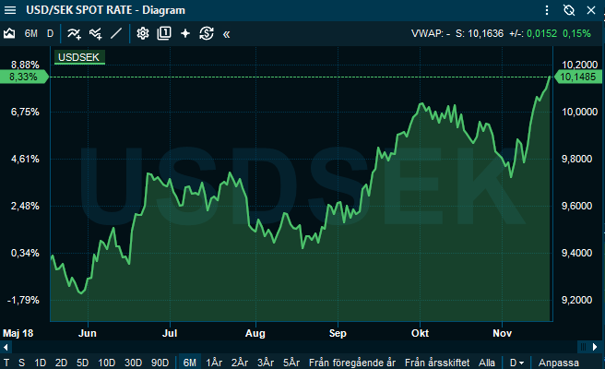
– Två deltagare öppnade för en höjning med 50 punkter i december om inflationsstatistiken försämras. Marknaden prissätter nu omkring 95 procents sannolikhet för en decemberhöjning och vi har också sett dollarn stärkas mot de flesta valutor, exempelvis SEK sedan Fed-mötet, se nedan
- Inflationen oroar mer än arbetsmarknaden.
Fed noterade att PCE-inflationen låg på 3,6 procent och kärninflationen på 3,1 procent i september. De bedömer det som oroande att prisökningarna spridit sig utanför energi och tullpåverkade varor. Arbetsmarknaden beskrevs däremot som förhållandevis stabil. Fed ser alltså större risker med att inflationen biter sig fast än med en omedelbar konjunkturförsvagning.
- AI-investeringarna pekas ut som en inflationsrisk.
Många ledamöter anser att den enorma utbyggnaden av AI-datacenter pressar upp efterfrågan på elektricitet, utrustning och arbetskraft.
Fed befarar att kostnadsökningarna kan spridas vidare till andra sektorer. Samtidigt erkänner man att AI på längre sikt kan höja produktiviteten och därigenom dämpa inflationen.
- Fed varnar även för cirkelfinansiering inom AI.
Fed lyfter uttryckligen fram den snabbt växande skuldsättningen inom AI-sektorn, komplicerade leasingavtal och cirkulära finansieringsarrangemang.
Flera deltagare oroar sig för att stora förluster kan uppstå om AI-investeringarnas avkastning inte motsvarar förväntningarna. Man nämner även att finansieringen blivit alltmer koncentrerad och svårgenomtränglig.
Det är anmärkningsvärt att Fed diskuterar just de risker som Nvidia nu försöker övertyga investerarna om att man har under kontroll som vi skrev om ovan i Nvidia-texten.
Vår bedömning är att protokollet är negativt för räntemarknaden och potentiellt för högt värderade tillväxtaktier. Inte för att Fed signalerar någon omedelbar kris, utan för att man tydligt prioriterar inflationsbekämpning samtidigt som man uppmärksammar riskerna kring AI-investeringarnas finansiering.
För den svenska inflationsanalysen som vi gör nedan stärker detta också argumentet att Riksbanken kan få svårt att föra en betydligt mjukare penningpolitik än Fed, särskilt om ränteskillnaden leder till en svagare krona.
En intressant anmärkning är att Feds egna ekonomer fortfarande räknar med att inflationen närmar sig 2 procent under 2028. Ledamöternas oro handlar alltså framför allt om riskerna för att detta scenario inte förverkligas.
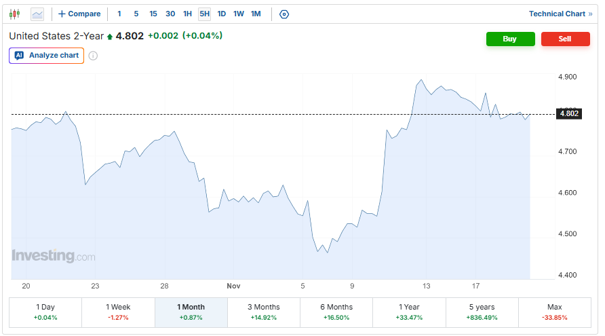
Onsdagskvällens protokoll ökar alltså stödet för en höjning i december och visar att Fed ser AI både som en möjlig produktivitetsrevolution och som en potentiell källa till inflation och finansiell instabilitet. Marknadsräntorna rörde sig knappt på beskedet, vi tror att marknaden redan har handlat på budskapet under de senaste veckorna och vi har sett sannolikheten för en höjning i december succesivt stiga till nästan 100% emedan dollarn har stärkts, se 10-åringen under den senaste månaden nedan.
Veckans Spaning – Thedéen verkar hålla inflationen i schack – eller?
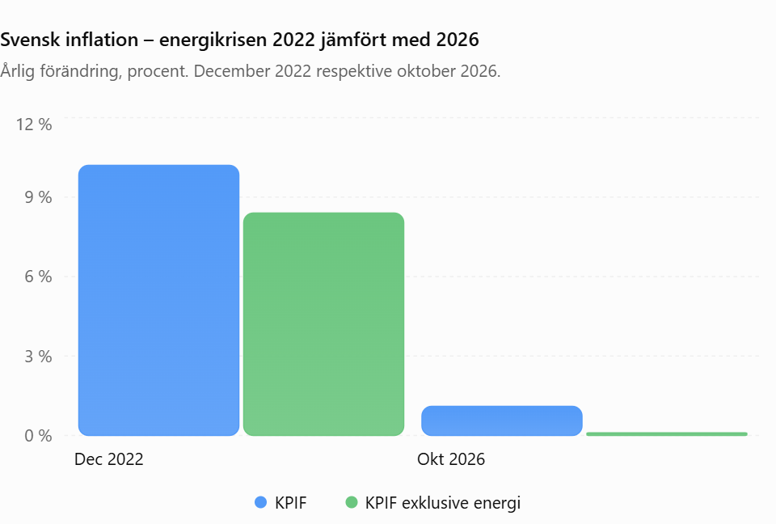
Trots att världen återigen drabbats av en omfattande energikris, denna gång till följd av kriget i Mellanöstern, har inflationen i Sverige förblivit förvånansvärt låg. I oktober uppgick KPIF-inflationen till endast 1,1 procent och exklusive energi var inflationen närmast obefintlig, 0,1 procent. Det står i bjärt kontrast till situationen efter Rysslands invasion av Ukraina 2022, när energiprischocken snabbt spred sig från elräkningar och bensinpumpar till livsmedel, industrivaror och tjänster.
Frågan är om svensk ekonomi blivit mer motståndskraftig mot inflation, eller om den låga inflationen till viss del är en statistisk illusion skapad av tillfälliga politiska åtgärder. Vi lutar åt att båda förklaringarna har en viss bäring, men ser att det kan finnas en risk för att inflationen återkommer under 2027.
I Europa är inflationen tillbaka på nivåer som borde oroa ECB. Euroområdets inflation steg enligt Eurostats preliminära beräkning till 4,0 procent i oktober, från 3,8 procent i september. Framför allt är det energipriserna som driver utvecklingen. Energikomponenten steg med hela 20,8 procent i årstakt medan den underliggande inflationen, exklusive energi, livsmedel, alkohol och tobak, låg på mer beskedliga 2,5 procent. ECB lämnade visserligen inlåningsräntan oförändrad på 2,50 procent i oktober, men konstaterade samtidigt att energikrisens varaktighet ökar risken för att prisökningarna sprider sig bredare i ekonomin. Men vad hjälper det egentligen att höja räntan när oljepriset stiger? ECB kan knappast trolla fram fler oljefat genom att göra bolånen dyrare. Energi skiljer sig från de flesta andra varor. Vi måste värma våra bostäder, transportera oss och hålla industrin i gång. Efterfrågan är därför relativt okänslig för prisförändringar, åtminstone på kort sikt. När energipriserna stiger tvingas hushållen i stället dra ned på annan konsumtion. Dyrare el och bensin innebär mindre pengar över till restaurangbesök, kläder och semesterresor. Energiprischocken blir därmed i sig åtstramande för ekonomin. Om ECB svarar på högre energipriser med högre räntor riskerar man att förstärka en redan pågående konsumtionsnedgång. Man försöker bekämpa en utbudsstörning med ett verktyg som framför allt påverkar efterfrågan.
Det finns dessutom en akademisk diskussion om vilket inflationsmått centralbanker egentligen bör styra efter. Ekonomen Kosuke Aoki visade redan 2001 att det under vissa förutsättningar är bättre att stabilisera priser som förändras trögt än att försöka motverka varje rörelse i ett brett konsumentprisindex. Även forskning presenterad vid ECB:s centralbanksforum 2023 argumenterar för att centralbanker normalt bör se igenom tillfälliga energiprischocker. Det blir lite av statistisk dubbelräkning när både högre energipriser och deras genomslag på exempelvis livsmedel ingår i inflationen. Det är två faktiska prisökningar för konsumenten. Men att behandla båda som bevis på ett varaktigt inflationstryck riskerar att bli ett penningpolitiskt misstag.
Även i USA är inflationen ett problem som vägrar försvinna. Federal Reserves föredragna inflationsmått, PCE, uppgick till 3,6 procent i september medan kärninflationen låg på 3,1 procent. Den amerikanska ekonomin visar fortsatt styrka och Fed lämnade styrräntan oförändrad på 3,75–4,00 procent i oktober, trots att två ledamöter förespråkade en höjning. Fortsatta prisökningar, en stark arbetsmarknad och energikrisen talar för att den amerikanska penningpolitiken kan behöva förbli åtstramande längre än tidigare förväntat. bör fortsätta höja räntan i mindre steg trots ett tilltagande inflationstryck. Beth Hammack, Fed-chefen i Cleveland är med på räntehöjningståget och framhöll i veckan att gradvisa höjningar ger företag och hushåll bättre förutsättningar att planera, men tillade att större höjningar kan bli aktuella om Fed hamnar på efterkälken mot inflationen.
I ljuset av ovanstående kan man ju fundera på vad som är annorlunda nu än 2022. Vid slutet av 2022 hade den svenska KPIF-inflationen nått 10,2 procent och inflationen exklusive energi uppgick till hela 8,4 procent. Livsmedelspriserna steg med nästan 19 procent i årstakt. Det var med andra ord inte längre bara en energikris, utan en bred inflationsvåg som omfattade stora delar av ekonomin.
Man bör komma ihåg att när Ryssland invaderade Ukraina hade världsekonomin precis tagit sig igenom pandemin, med omfattande leveransproblem, råvarubrist och en stark efterfrågan som skapats av expansiv finans- och penningpolitik. Företagen mötte stigande kostnader samtidigt som kunderna fortfarande hade förhållandevis god betalningsförmåga. Förutsättningarna att höja priserna var därför ovanligt gynnsamma.
Årets energikris har hittills haft ett mer begränsat genomslag i konsumentpriserna. Företagen verkar i större utsträckning ha absorberat kostnadsökningarna genom effektiviseringar, högre produktivitet och pressade marginaler. Dessutom har hushållen efter inflationsåren blivit mer priskänsliga. Det är svårare att genomföra stora prishöjningar när kunderna redan upplevt flera år av försämrad köpkraft. En annan tänkbar förklaring till att energikrisen 2026 inte fått samma inflationsgenomslag som 2022 är kanske tajmingen. För fyra år sedan mötte företagen stigande energikostnader med redan ansträngda leveranskedjor och begränsade möjligheter till effektiviseringar. I dag pågår samtidigt en teknologisk revolution där AI börjar sänka kostnaderna för administration, kundservice, programmering och en rad andra arbetsuppgifter. Kan det vara så att produktivitetsvinster från AI gör det möjligt för företagen att absorbera högre energikostnader i stället för att vältra över dem på konsumenterna?
Samtidigt ska vi inte underskatta risken för fördröjda effekter. Höga energi- och transportkostnader påverkar företagens lönsamhet långt innan de syns i konsumentprisindex. När konjunkturen nu tycks stärkas ökar också företagens möjligheter att föra kostnaderna vidare till slutkunderna. Det som ännu inte blivit inflation kan därmed mycket väl bli inflation under 2027.
Vi måste också komma ihåg att i Sverige har Regeringens åtgärder dolt en del av inflationen. En delförklaringen till den låga svenska inflationen i jämförelse med EU och USA är de åtgärder som genomförts genom finanspolitiken under 2026.
Riksbanken har beräknat att tre tillfälliga åtgärder tillsammans dämpade KPIF-inflationen med som mest cirka 1,5 procentenheter under tredje kvartalet, se nedan.
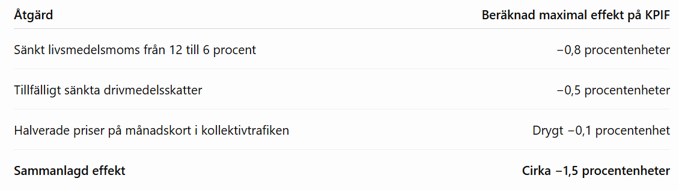
Siffrorna ovan är lite intressanta. När KPIF-inflationen uppgick till 1,5 procent i september beräknade Riksbanken att den skulle ha varit 3,0 procent om de direkta effekterna av de tillfälliga åtgärderna räknats bort. Men när även energipriserna exkluderades var inflationen dock i och för sig endast 1,6 procent. Slutsatsen blir att det framför allt är energipriserna som höjer det justerade inflationsmåttet.
Därutöver har regeringen genomfört ytterligare prissänkande reformer. Energiskatten på el sänktes vid årsskiftet, vilket enligt vår grova beräkning kan ha dämpat KPIF med ytterligare omkring 0,1–0,2 procentenheter. Det förstärkta tandvårdsstödet för äldre har också pressat konsumentpriserna. Vi såg ju att tandvårdskategorin bidrog med −0,2 procentenheter till KPI-inflationen i oktober. Även lägre avgifter för förskola och fritidshem har en mindre inflationsdämpande effekt.
Sammantaget har finanspolitiken gjort att inflationen under 2026 framstått som lägre än den annars hade gjort. Men dessa åtgärder kan inte förklara hela skillnaden mot 2022. Den mycket låga inflationen även när energi och de stora tillfälliga åtgärderna rensas bort visar att det underliggande pristrycket hittills faktiskt varit mindre.
Det är naturligtvis svårt att dra några slutsatser inför kommande år, men på det hela taget känns det som att sannolikheten för att inflationen ska fortsätta ner under 2027 är relativt liten. De tillfälliga sänkningarna av drivmedelsskatterna löper ut under hösten 2026 och rabatten på kollektivtrafikens månadskort upphör vid årsskiftet. Det innebär att prissänkningar som under 2026 hållit tillbaka inflationen i stället kan ge positiva bidrag under delar av 2027. Dessutom upphör matmomssänkningens negativa effekt på den årliga inflationstakten i april 2027, när jämförelsen börjar göras mot månader med samma lägre momssats.
Vår bedömning är att matmomssänkningen sannolikt kommer att bli kvar även efter ett eventuellt regeringsskifte. Däremot utgår vi från att de tillfälliga subventionerna av drivmedel och kollektivtrafik inte förlängs. Om matmomssänkningen permanentas undanröjs också den kraftiga inflationsimpuls som annars skulle ha uppstått när momsen enligt nuvarande lag återgår till 12 procent i januari 2028.
Även utan den effekten finns emellertid tydliga inflationsrisker under 2027. Högre energipriser kan successivt slå igenom i livsmedelspriser, transporter och industrivaror. Samtidigt pekar prognoserna mot en starkare svensk konjunktur och ett gradvis förbättrat läge på arbetsmarknaden, senast i veckan publicerade Unionen en prognos i den riktningen.
Riksbankens senaste fullständiga prognos från september pekade mot en genomsnittlig KPIF-inflation på 2,1 procent under 2027. Konjunkturinstitutets prognos från samma månad var betydligt högre, 2,6 procent. I november konstaterade dessutom Riksbanken att riskerna för högre inflation kvarstår och att inflationen väntas stiga över målet nästa år.
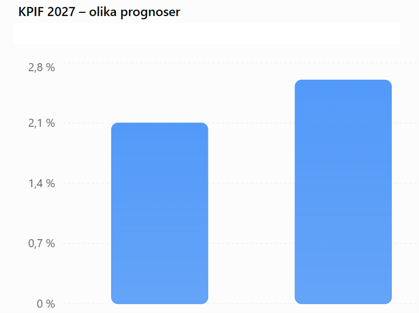
Riksbanken KI
Vi bedömer att KPIF-inflationen under 2027 hamnar i intervallet 2,4–2,7 procent i årsgenomsnitt, med en risk på uppsidan av att energipriserna förblir höga och därmed till slut succesivt letar sig ut i ekonomin via höjda konsumentpriser givet dyrare transporter etc. Det är ingen dramatik men den innebär att den låga inflation vi ser i år sannolikt inte är representativ för nästa år och att det snarare blir aktuellt med fler räntehöjningar än sänkningar.
Riksbanken höjde som bekant styrräntan till 2,00 procent härom veckan. Samtidigt signalerade Erik Thedéen att ytterligare höjningar sannolikt blir aktuella under det kommande året. Den senaste räntebanan pekar mot en styrränta omkring 2,4 procent under tredje kvartalet 2027. Vi tror att Riksbanken kommer att fortsätta normaliseringen med försiktiga steg och att styrräntan sannolikt ligger omkring 2,50 procent vid utgången av 2027. Det motsvarar ytterligare två höjningar från dagens nivå, varav den första mycket väl kan komma redan i december 2026.
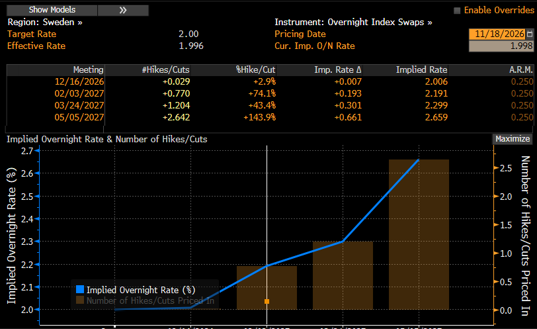
Marknaden tror att Riksbankens höjer nästa gång i mars och prisar in 73% sannolikhet för det enligt ovan.
Men om både Federal Reserve och ECB fortsätter att höja räntorna kan det bli besvärligt för Riksbanken att avvika alltför mycket. Sverige är en liten öppen ekonomi med en valuta som ofta försvagas när den globala riskaptiten minskar. En större ränteskillnad gentemot omvärlden kan sätta ytterligare press på kronan, särskilt om internationella investerare föredrar placeringar med högre ränta. En svagare krona gör i sin tur importerade varor och insatsprodukter dyrare och skapar därmed s.k. importerad inflation. Om svensk inflation fortsätter att vara låg och kronan förblir stabil kan Thedéen dock mycket väl acceptera en större ränteskillnad. Men om en svagare krona riskerar att driva upp den framtida inflationen kommer växelkursen att väga tungt i de penningpolitiska besluten, även om den aktuella KPIF-inflationen ligger under målet. Och Riksbanken har redan uppmärksammat denna risk. Kronan har visserligen stärkts under delar av hösten, men är fortfarande svagare än före krigsutbrottet i Mellanöstern. Riksbanksledningen har uttryckligen lyft risken att kronförsvagningen och högre importpriser samverkar med en starkare inhemsk efterfrågan.
Vi tror inte att Sverige står inför en ny inflationschock av den omfattning vi såg 2022–2023. Förutsättningarna är annorlunda. Inflationsförväntningarna är bättre förankrade, den inhemska löne- och kostnadsutvecklingen är än så länge mer återhållsam och företagen verkar ha blivit bättre på att hantera störningar i leveranskedjor och energimarknader.
Men vi tror heller inte att den mycket låga inflationen under 2026 är uthållig. En betydande del av årets låga inflationssiffror förklaras av tillfälliga politiska beslut. När dessa effekter försvinner, samtidigt som energikrisens indirekta konsekvenser blir tydligare och konjunkturen stärks, talar mycket för att inflationen stiger över Riksbankens mål under 2027 men den som lever får se.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av idel svenska bolag i form av SmatEye, Loomis och Coor som alla är upp 2 till 7 procent.
I Småbolagsfonden hittar vi vinnarna bland SmartEye, Surgical Sience och Octave som alla är upp 5 till procent.
Räntespaning – Spreadarna vidgas, Fed skärper tonen
Veckan präglades av ökad oro, och kreditspreadarna vidgades. De europeiska spreadarna för Investment Grade ökade med närmare 5 baspunkter, medan spreadarna för High Yield steg med 22 baspunkter. Riskaptiten är dock långt ifrån borta. Anthropics börsintroduktion blev den största någonsin och överträffade SpaceX:s rekord från i somras. Marknadsräntorna sjönk samtidigt längs hela räntekurvan i både Sverige och USA.
Under veckan publicerades protokollet från Feds senaste räntemöte. Det visade att ett par ledamöter var öppna för en större höjning än 25 baspunkter i december. Fed-ledamoten Christopher Waller har också gått ut och uttryckt oro för att den amerikanska inflationen biter sig fast. Han menar att Fed bör höja med 50 baspunkter i december, eller tydligt signalera ytterligare en höjning i januari. Marknaden prissätter för närvarande en höjning med 25 baspunkter i december. Förväntningarna på Riksbanken har däremot förskjutits: tidigare prissattes nästa höjning till mars, nu till mötet i maj.
Trots oron har aktiviteten på primärmarknaden fortsatt att vara hög, och vi har under veckan deltagit i två emissioner för fondernas räkning. Essity emitterade totalt 4 miljarder kronor med en löptid på två år, fördelat på obligationer med rörlig och fast ränta. Vi deltog i den fasta delen, som har en årlig kupong på 3,37 procent. Vi deltog även i en emission från Electrolux, som tog in 2,25 miljarder kronor i en obligation med fast ränta och en löptid på 2,75 år. Kupongen är 3,875 procent per år.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.46 – Jensen Huang trampar i klaveret och får gå!!
 Noah Magnusson
 Veckobrev
 v.45 – Trump förlorar en stor del av sin politiska handlingsfrihet
Noah Magnusson Veckobrev
 v.43 – Hur ser AI-finansieringen ut? Vi reder ut!
Noah Magnusson