Veckobrev v.43 – Hur ser AI-finansieringen ut? Vi reder ut!
Veckan började relativt lugnt men successivt under veckan adderades en AI-oro som bidrog till negativt sentiment, dock med en återhämtning på torsdagskvällen. Världsindex är därmed ner ca 1,1 procent under veckan.
Den amerikanska tioårsräntan har åter varit i fokus och har fallit 30 bps ner mot 4,95% då investerare söker trygghet i statsobligationer.
Veckans Bolag – Hexatronic – Fiberåterhämtning med draghjälp från datacenter
Efter några tuffa år ser vi allt tydligare tecken på att Hexatronic har vänt utvecklingen. Torsdagens rapport överträffade förväntningarna rejält och visar att bolaget nu får draghjälp från flera håll. Den traditionella fiberaffären återhämtar sig samtidigt som datacenter har blivit en betydande tillväxtmotor.
Hexatronic grundades 1993, men ett viktigt steg togs 2013 genom förvärvet av Ericssons kabelverksamhet i Hudiksvall. Därefter har bolaget vuxit internationellt genom både egen expansion och förvärv. Verksamheten omfattar i dag tre områden: Fiber Solutions, Harsh Environment och Data Center. Produkterna inkluderar fiberoptiska kablar, mikrodukter som skyddar och leder fibern (plaströr alltså), kontaktdon och färdigmonterade kablage. Därtill kommer systemlösningar, installation och service. Inom krävande miljöer används produkterna bland annat inom försvar, offshore och industri.-
Aktien har haft en besvärlig resa efter fiberboomens starka år efter pandemin. Kunder som byggt upp stora lager började minska sina inköp, samtidigt som högre räntor och byggkostnader försämrade kalkylerna för nya bredbandsnät i samband med inflationschocken under 2022. Särskilt känslig blev utbyggnaden av den sista sträckan fram till hushållen, så kallad fiber-to-the-home. Behovet av uppkoppling fanns visserligen kvar hos kunderna i många länder med låg bredbandspenetration, men finansieringen blev svårare med högre räntor och projekten sköts fram. För Hexatronic innebar detta svagare volymer och pressad lönsamhet.
Nu ser bilden ljusare ut. Omsättningen i tredje kvartalet nådde rekordhöga 2 498 miljoner kronor, cirka 11 procent över analytikernas förväntningar. Den organiska tillväxten blev 17 procent, mot väntade cirka 8 procent. Justerad EBITA uppgick till 281 miljoner kronor, drygt 20 procent över konsensus. Det var alltså en tydlig överraskning även efter att positiva engångseffekter på 71 miljoner räknats bort när rapporten kom igår.
Datacenter är särskilt intressant. AI-utbyggnaden kräver inte bara processorer och el, utan också omfattande anslutningar för att flytta data. Här erbjuder Hexatronic både kablage och installationstjänster. Affärsområdets försäljning nådde 692 miljoner kronor, med 44 procents organisk tillväxt och en marginal på 16,9 procent. Datacenter står därmed för närmare 28 procent av koncernens försäljning och har större betydelse för lönsamheten än omsättningsandelen antyder. Samtidigt växte Fiber Solutions organiskt med 13 procent. Återhämtningen är alltså bredare än enbart AI.
Rapporten ger enligt vår bedömning stöd för höjda vinstprognoser. Flera analyshus kommentarer pekar också mot upprevideringar i storleksordningen höga ensiffriga procenttal. När volymerna ökar efter genomförda kostnadsåtgärder kan hävstången i resultatet bli riktigt fin framöver.
Positivt är att kassaflödet steg till 228 miljoner kronor och den justerade skuldsättningsgraden sjönk till 1,3 gånger, här finns det absolut utrymme för förvärv.
Vi ser Hexatronic som ett intressant exempel på hur en turn around kan leda till nya tillväxtmöjligheter. Fortsatt återhämtning inom bredband och ökande datacenterinvesteringar ger fina möjligheter. För aktien blir nästa steg att visa att den förbättrade lönsamheten och tillväxten håller även några ytterligare kvartal. Det blir spännande att fortsätta att följa bolaget för fondernas räkning.
Veckans Händelse – Hur ser AI-finansieringen ut? Vi reder ut!
Vi ser nu hur finansieringen av AI-utbyggnaden får allt fler inslag av värdepapperisering. Datacenter och deras framtida hyresintäkter används som underlag för obligationer som säljs till investerare. Ett konkret exempel är Vantage, som i januari tog in ytterligare 254 miljoner pund genom obligationer uppdelade i olika riskklasser. Principen är att vissa investerare får betalt först, medan andra tar de första förlusterna i utbyte mot högre avkastning. Därmed kan risken minska för de prioriterade långivarna, men den försvinner inte: någon annan bär en större del. Om finansieringen dessutom omfattar flera projekt och oberoende kunder kan diversifieringen minska känsligheten för enskilda betalningsproblem.
Upplägget kan se ut som följande: ett datacenter finansieras med 100 miljoner kronor. Ägarna skjuter till 20 miljoner, medan 60 miljoner lånas genom prioriterade obligationer med kanske 6–7 procents ränta och 20 miljoner genom efterställda obligationer med ca 10–12 procents ränta.
De prioriterade långivarna får betalt först. Vid en förlust tar ägarna första smällen, därefter de efterställda långivarna. Om tillgångarna vid en avveckling bara ger 70 miljoner är ägarnas kapital förbrukat och de efterställda långivarna får tillbaka 10 av sina 20 miljoner. De prioriterade får fortfarande tillbaka hela sitt kapital på 60 miljoner. Det skyddet förklarar deras lägre ränta.
Det finns dock ett viktigt påpekande att göra kring paketering och diversifiering genom att slå samman flera projekt i en obligation. Olika datacenter ger begränsad riskspridning om samtliga är beroende av samma teknikbolag och samma förväntningar på AI-efterfrågan. Pensionsfonder och universitets- och andra stiftelser kan samtidigt exponeras dubbelt genom investeringar i kreditfonder, även om det saknas en fullständig offentlig bild av deras innehav.
Kreditfonder eller Private Credit fonder lånar ofta ut pengar direkt till företag. Investerarna får normalt en högre ränta som ersättning för kreditrisken och för att pengarna binds i tillgångar som kan vara svåra att sälja. Bland de stora förvaltarna finns Blackstone, Apollo, Ares och Blue Owl.
Beloppen är betydande. Enligt en BIS-rapport (Bank for International Settlements) från januari hade private credit-fonder över 200 miljarder dollar i utestående lån till AI-relaterade sektorer, motsvarande nästan 8 procent av utlåningen i underlaget. BIS bedömde att beloppet skulle kunna nå 300–600 miljarder dollar 2030.
Samtidigt ser vi tydliga tecken på att investerarna blivit mer försiktiga. I Blue Owls breda kreditfond OCIC begärdes under tredje kvartalet uttag motsvarande 16,8 procent av kapitalet, medan fonden återköper max 5 procent. I teknikfonden OTIC var uttagsönskemålen hela 39 procent. Även Apollo Debt Solutions och Ares Strategic Income Fund mötte önskemål på 14,7 respektive 13,1 procent, klart över deras kvartalsgränser på 5 procent.
Det betyder inte att fonderna är på obestånd eller att motsvarande andel av lånen har gått dåligt. Begränsningarna ingår i fondernas konstruktion och skyddar kvarvarande investerare från framtvingade försäljningar då ju obligationerna och lånen ofta är illikvida, något som investerarna bör ha vetat vid investeringstillfället.
För börsen är uttagen, eller viljan om att inte investera mer som uttagen vittnar om ändå intressant. Om kreditfonderna behöver prioritera återbetalningar till investerarna kan utrymmet för nya lån minska. Högre räntor och hårdare lånevillkor kan då bromsa AI-investeringarna och därmed leverantörernas ordertillväxt. Vi ska också komma ihåg att estimaten för AI investeringar under de närmaste åren är gigantiska. I år väntas 1000 md USD investeras och fram till 2030 ytterligare 6000 md USD. Dessa siffror ligger sedan till grund för alla estimat för AI-relaterade bolag och om inte Nvidias estimat infrias på grund av brist på finansiering hos kunderna blir det trist på börsen.
CoreWeave
Ett bra exempel på ett AI-bolag med komplicerad finansiering är CoreWeave som marknaden har oroat sig för de senaste veckorna. CoreWeave hyr ut datorkraft för AI via molnet. Bolaget köper framför allt Nvidias avancerade chip, installerar dem i datacenter och säljer kapaciteten till företag som tränar och använder AI-modeller. Affären bygger på stora investeringar i förskott och ofta fleråriga kundavtal. Lönsamheten beror helt på hög beläggning och att kundintäkterna täcker drift, finansiering och utrustningens värdeminskning. Bolaget räknar med 35–39 miljarder dollar, enligt prognosen vid Q2-rapporten. Det motsvarar ungefär 3,5–4 procent av den uppskattade globala AI-investeringsvolymen på 1 000 miljarder dollar. Omsättningen väntas bli 12,4–13,2 miljarder dollar 2026. Investeringarna är alltså nästan tre gånger årsomsättningen, vilket visar hur kapitalintensiv expansionen är och hur långt man är från lönsamhet i verksamheten. Marknaden har börjat oroa sig och aktien är ner nästan 40% på bara ett par veckor, se nedan.
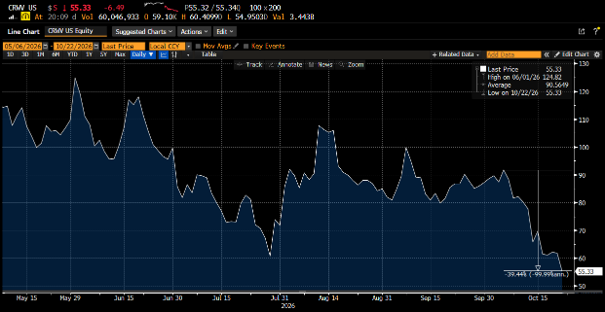
Nedan ska vi göra ett försök att förklara finansieringen i bolaget, det är komplicerat och snårigt och det är kanske det som oroar mest. Vem har egentligen kontroll?
CoreWeave finansierar expansionen genom en kombination av lån med chip och kundavtal som säkerhet, obligationer, konvertibler och eget kapital. Nyckeln i upplägget är att bolaget lånar mot framtida kundintäkter för att köpa utrustningen som ska leverera tjänsterna idag och som vi såg ovan har man en lång väg att vandra innan man når lönsamhet.
Så fungerar det i praktiken:
- CoreWeave tecknar ett flerårigt avtal om att leverera datorkraft.
- Ett finansieringsbolag inom koncernen lånar med utrustningen och avtalets betalningsflöden som säkerhet.
- Pengarna används till GPU:er, servrar och annan infrastruktur.
- Kundbetalningarna används sedan till drift, räntor och amorteringar.
Vid halvårsskiftet 2026 uppgick skuldernas nominella belopp till omkring 35,6 miljarder dollar. Finansieringen omfattade bland annat:
| Finansiering | Belopp den 30 juni 2026 | Innebörd |
| Projektanknutna lånefaciliteter, utnyttjat belopp | 13,6 md USD | Säkerheter i utrustning och kontrakterade betalningar |
| Obligationer och konvertibler | 16,6 md USD | Därav 6,6 miljarder i konvertibler |
| Övrig finansiering | 5,4 md USD | Bland annat leverantörsfinansiering och andra lån |
Därtill kommer hyres- och leasingåtaganden.
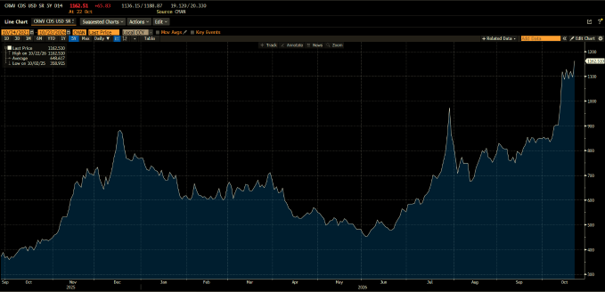
Långivarna omfattar både banker och privata kapitalförvaltare. Blackstone, Magnetar, Coatue, Carlyle och BlackRock har deltagit i finansieringar. Morgan Stanley, MUFG, JPMorgan och Goldman Sachs deltar som arrangörer. Vi kan därmed konstatera att banksystemet i högsta grad är inblandat. Vi kan konstatera att marknaden är orolig över CoreWeaves finansiella ställning. Nedan ser vi hur priset på bolagets så kallade Credit Default Swap (CDS) har prisats upp rejält under senare tid. En investerare köper en CDS som en försäkring mot att bolagets obligationer skulle fallera, ett högre pris kommer av att fler investerare väljer att köpa denna typ av försäkring, vilket indikerar en ökad oro från marknaden för att bolag som CoreWeave ska gå omkull i framtiden. Räknat bakvägen prissätter marknaden risken för default, att bolaget inte kommer att kunna möta sina finansiella åtaganden till över 50%, ett minst sagt skeptiskt förhållningssätt från marknaden.
Vad kostar finansieringen?
Flera vanliga obligationer har kupongräntor omkring 9–9,75 procent. Konvertibler har lägre kupong eftersom långivaren också får möjlighet att omvandla skulden till aktier, vilket kan späda ut befintliga ägare.
Ett närtida exempel är lånefaciliteten på 2,6 miljarder dollar som man tog i augusti i år:
- Räntan sattes till SOFR plus 5,5 procentenheter. (idag alltså 9,4%)
- Lånet löper ungefär fem år.
- Kundavtalen bakom finansieringen löper i genomsnitt bara tre år.
Här finns alltså en märklig diskripens. När kundavtalen löper ut måste kapaciteten återuthyras, utrustningen säljas till minst restvärdet eller avtalen förlängas för att stödja den återstående finansieringen och inte skapa förluster för bolaget och investerare.
Likheten med finanskrisens kreditpaketeringar och kedjor av otydliga finansieringar ligger nära till hands för fantasin. Det betyder inte att dagens datacenterfinansiering redan ska utropas till nästa subprimekris. Men det känns som om marknaden snart behöver känna och förstå att kassaflödena kommer, och det snart, och det är inte slut på de kreativa finansieringsmetoderna ännu.
Subventioner av hårdvara
Nvidia och de andra hårdvaruleverantörerna subventionerar sina kunder med utrustning i utbyte mot ägande i bolagen. CoreWeave har fått 2 md USD från Nvidia i utbyte mot 8–9 procent av bolaget. Denna typ av investering är väl i grunden bra för bolag som CoreWeave men för Nvidia är det såklart en risk. Med dagens aktiekurs kring 55 USD bör Nvidia skriva ner innehavet med ca 740 miljoner USD i innevarande kvartal.
Nvidia har ju dessutom gjort ett flertal andra investeringar i sina kunder, oftast i utbyte mot hårdvara. Se nedan:
| Bolag | Verksamhet | Nvidias investering eller åtagande |
| OpenAI | Utvecklar ChatGPT och avancerade AI-modeller. | 30 miljarder dollar i finansieringsrundan 2026. Den tidigare planen på 100 miljarder dollar var inte en genomförd investering. |
| Anthropic | Utvecklar Claude, en av OpenAI:s främsta konkurrenter. | Åtagande om upp till 10 miljarder dollar. Hela beloppet ska inte automatiskt betraktas som utbetalt. |
| Nebius | AI-moln och uthyrning av datorkraft, liknande CoreWeave. | Annonserad investering på 2 miljarder dollar i mars 2026. |
| xAI | AI-bolaget bakom Grok. | Deltog i finansieringsrundan i januari 2026. Nvidias individuella belopp offentliggjordes inte. |
| Mistral AI | Fransk utvecklare av AI-modeller och företagslösningar. | Återkommande investerare. Nvidias individuella belopp anges inte i den senaste rundan. |
| Cohere | AI-modeller för företag, med fokus på säkerhet och datakontroll. | Deltog bland annat i finansieringsrundan på totalt 500 miljoner dollar 2025. Nvidias andel offentliggjordes inte. |
| Perplexity | AI-baserad sök- och svarstjänst. | Investerare sedan tidigare finansieringsrundor. Individuellt belopp inte offentliggjort. |
| Figure AI | Utvecklar humanoida robotar som använder AI. | Deltog i finansieringsrundan 2025 på totalt över 1 miljard dollar. Nvidias andel offentliggjordes inte. |
| Coherent | Levererar optisk kommunikation och teknik till AI-datacenter. | Annonserad investering på 2 miljarder dollar, kopplad till ett strategiskt samarbete. |
Ett enklare stresstest visar att om Nvidias noterade och onoterade aktieinnehav skulle skrivas ned med 30 procent från de bokförda värdena i julirapporten, blir förlusten cirka 29 miljarder dollar före skatt. Utan hänsyn till skatteeffekter skulle det egna kapitalet minska från cirka 229 till 200 miljarder dollar, eller med 12,5 procent. Det är kännbart, men bolaget hade samtidigt 56,6 miljarder dollar i kassa och räntepapper, mot räntebärande skulder på 33,4 miljarder. Själva omvärderingen är inte kassaflödespåverkande men skulle definitivt påverka Nvidias aktiekurs rejält negativt. Och Nvidia är långt ifrån ensamt. Framför allt Microsoft, Amazon, Alphabet och Meta har gjort stora ägarinvesteringar i AI-bolag se nedan.
| Investerare | Exempel på AI-bolag | Belopp och omfattning |
| Microsoft | OpenAI och Anthropic | 13 miljarder dollar i finansieringsåtaganden till OpenAI, varav 11,9 miljarder utbetalt den 30 juni 2026. Därutöver åtagande om upp till 5 miljarder till Anthropic. |
| Amazon | Anthropic och OpenAI | Anthropic: tidigare 8 miljarder, plus ett nytt paket på upp till 25 miljarder. OpenAI: annonserad investering på 50 miljarder. Totalt upp till 83 miljarder dollar, inklusive villkorade och framtida betalningar. |
| Alphabet/Google | Anthropic | Ett nytt investeringspaket på upp till 40 miljarder dollar: 10 miljarder initialt och ytterligare 30 miljarder kopplat till prestationsmål. Detta kommer utöver tidigare investeringar. |
| Meta | Scale AI | Cirka 14,3 miljarder dollar för omkring 49 procent. Scale arbetar med träningsdata och utvärdering av AI-modeller. |
| AMD | Cohere, Hugging Face, Liquid AI, TensorWave, World Labs med flera | AMD Ventures uppger över 1 miljard dollar investerat i AI. Belopp per bolag offentliggörs ofta inte. |
| Salesforce | Anthropic, Cohere, Runway, Together AI, ElevenLabs med flera | En AI-fond på 1 miljard dollar, varav över 850 miljoner rapporterades investerat under 2025. |
| Apple | Q.ai, inom AI för ljud och kommunikation | Förvärv för uppemot 2 miljarder dollar enligt medieuppgifter. Apple bekräftade förvärvet men inte priset. Det är ett helägt bolagsköp, inte en motsvarande minoritetsinvestering. |
Leasing
Ytterligare en finansieringsväg för AI-utbyggnaden är leasing av hårdvara. Ett konkret exempel är Valors köp av datorutrustning för 5,4 miljarder dollar som hyrs ut till xAI. Apolloförvaltade fonder och närstående enheter ledde en finansiering på 3,5 miljarder dollar. Apollo förvaltar generellt kapital åt bland annat pensionsfonder, försäkringsbolag, universitetsstiftelser och statliga investeringsfonder, samma investerare som vi nämnde ovan både rörande direktinvesteringar i AI-obligationer och inom Private Credit. För investerarna lockar löpande betalningar och säkerhet i fysisk utrustning. Risken är att betalningsförmågan hos kunden och värdet på säkerheten försämras samtidigt. Nyare och mer energieffektiva chip pressar andrahandsvärdet på den äldre utrustningen. Ett chip kan fortfarande fungera tekniskt men vara betydligt mindre lönsamt att använda, det finns alltså en risk att restvärdet som har satts är för lågt och genererar en förlust hos investerarna även om inga andra negativa kreditevent har inträffat under löptiden.
Andra ”spännande” finansieringsupplägg
Förutom ovanstående ser vi tre stora upplägg som är värda att nämna. Vi ser störst risk när leverantören garanterar kundens betalningar, eller när investerarna förlitar sig på ett restvärde som kan falla samtidigt som kunden får problem. Det är nödvändigtvis förlustaffärer, men riskerna blir svåra att överblicka.
- Leverantören går i borgen för kundens infrastrukturåtaganden
Nvidia har åtagit sig garantier på upp till 105 miljarder dollar kopplade till OpenAI:s hyres- och elbetalningar för SB Energys datacenterprojekt i Ohio. Garantierna börjar gälla stegvis när anläggningarna tas i bruk och omfattar definierade betalningar över långa avtalsperioder. Upplägget hjälper projektet att få finansiering eftersom långivarna får stöd av Nvidias starka balansräkning. För Nvidias aktieägare innebär det däremot en risk utöver chipförsäljningen då bolaget kan behöva betala om kunden inte klarar sina åtaganden. I ett svagt AI-scenario kan alltså nyförsäljningen bromsa in för Nvidia samtidigt som garantier börjar kosta helt klart en risk att bevaka för alla Nvidia-ägare.
- Datacenter läggs i samägda bolag med externa investerare
Meta och Blue Owl-förvaltade fonder har bildat ett bolag för Hyperionprojektet, med cirka 27 miljarder dollar i utvecklingskostnader. Fonderna äger 80 procent och Meta 20 procent. En del av finansieringen kommer från obligationer till PIMCO och andra investerare. Meta har dessutom lämnat en begränsad restvärdesgaranti under de första 16 verksamhetsåren, som kan utlösas under vissa förutsättningar om hyresavtal inte förlängs eller avslutas. Här gäller investeringen främst byggnader och långlivad infrastruktur, snarare än själva GPU:erna.
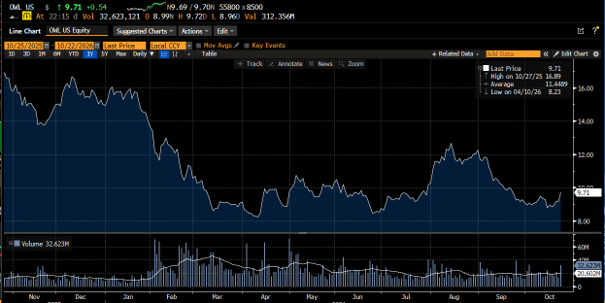
Upplägget låter Meta dela kapitalbehovet med andra. För externa investerare är riskerna bland annat förseningar, kostnadsöverdrag och att anläggningen blir mindre värdefull för alternativa hyresgäster. En garanti förbättrar skyddet, men dess beloppsgränser och utlösande villkor är avgörande. Vi noterar även att Blue Owl har gått knackigt i närtid, se nedan.
- Kunden får aktier i leverantören som belöning för sina inköp
AMD har gett OpenAI teckningsoptioner på upp till 160 miljoner AMD-aktier, med ett lösenpris på bara 0,01 dollar per aktie. Rätten tjänas in stegvis och är kopplad till bland annat GPU-inköp motsvarande upp till sex gigawatt samt aktiekurs- och andra villkor.
Det är en form av aktiebaserat kundincitament. Som rent räkneexempel skulle 160 miljoner aktier vid en kurs på 200 dollar motsvara 32 miljarder dollar, om samtliga villkor uppfylls.
För befintliga AMD-ägare är risken utspädning och en stor ekonomisk kostnad för att vinna försäljning kortsiktigt åt AMD.
Redovisningstekniska krumsprång
Vi noterar också att flera hyperscalers under senare år har förlängt avskrivningstiderna för servrar och nätverksutrustning, vilket sänker de årliga kostnaderna och höjer den redovisade vinsten utan att förbättra kassaflödet, (något som vi har behandlat tidigare i detalj här). Det kan kännas motsägelsefullt när AI-tekniken utvecklas så snabbt. Äldre utrustning kan visserligen fortsätta användas, men teknisk livslängd är inte samma sak som ekonomisk konkurrenskraft.
Meta förlängde till 5,5 år från 2025, medan Amazon samtidigt kortade tiden för viss utrustning från sex till fem år. Fråga man måste ställa sig är hur länge dagens investeringar kan skapa lönsamma intäkter. Redovisar man fel riskerar lägre avskrivningar i dag att följas av nedskrivningar längre fram och kritiken är just att dessa förlängningar av nedskrivningstiderna boostar resultaten här och nu i bolagen.
Som synes är finansiering och även redovisningstekniska krumsprång en snårig djungel. Vi har försökt att ge en bild av hur allt hänger ihop men för den som har lyckats komma så här långt i texten kan man konstatera att konsekvenserna och möjliga utfall är svårbedömda. Många bolag är alltså beroende av att AI-bolagen lyckas i detta snåriga kretslopp. Kan detta verkligen sluta lyckligt? I närtid blir Anthropics notering i november viktig för riskviljan när det kommer att presenteras siffror om hur det går för dem för första gången och marknaden får möjlighet att bedöma sannolikheten för positiva kassaflöden i närtid.
Veckans Spaning – Kommer pensionerna att knäcka Europa?
Vi får återigen anledning att prata om Europas statsfinanser. Under torsdagsmorgonen passerade Frankrikes tioåriga statsränta 5 procent, samtidigt som ränteskillnaden mot Tyskland nådde omkring 1,64 procentenheter, den största sedan 2011. Extra bekymmersamt är att franska räntor steg medan amerikanska föll. Marknaden reagerar alltså allt framför allt på Frankrikes egna problem. Se ränteutvecklingen för den franska 10-åringen på 6 mån nedan.
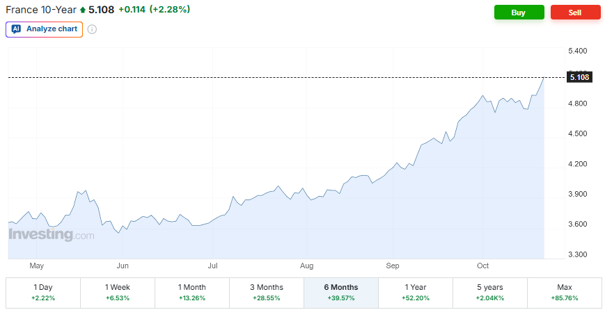
Vi ser tre huvudskäl till Frankrikes besvärliga finansieringsläget, som vi har diskuterat tidigare. För det första har höga amerikanska räntor höjt ribban för avkastningen på andra håll. När investerare kan få god ränta på amerikanska statsobligationer måste andra placeringar vara konkurrenskraftiga, med hänsyn till valuta och risk. Det pressar upp det globala ränteläget, även om det inte automatiskt innebär högre kreditriskpremier överallt.
För det andra kräver AI-utbyggnaden enorma investeringar. Datacenter, kraftförsörjning och halvledare konkurrerar om kapital och reala resurser. Det kan bidra till högre realräntor och göra finansieringen dyrare även för stater. Men sambandet är inte mekaniskt: andra investeringar kan samtidigt minska, och framtida produktivitetsvinster kan förbättra kalkylen. Vi ser därför AI som en möjlig förstärkare av räntetrycket, snarare än en bevisad förklaring till den franska riskpremien. Även ekonomer vid Minneapolis Fed beskriver dessa motverkande krafter.
För det tredje har Frankrike också ett eget ansvar med egna underskott, skulder och politiska låsningar. Landets offentliga finanser har visat underskott varje år sedan 1975. Det innebär 51 avslutade underskottsår i rad till och med 2025, det måste någon gång leda till problem. Ett halvt sekel där utgifterna genomgående varit större än inkomsterna, under regering efter regering av olika politisk färg.
Utvecklingen påminner oss om eurokrisen som vi skrev om nyligen, men vi ger en kort summering. Då hamnade Grekland, Irland och Portugal i stödprogram, Spanien behövde hjälp med bankerna och Italien utsattes för hård marknadspress. Senare tillkom även Cypern i skaran av strykländer. Kombinationen av statsfinansiella problem, svaga banker och tvivel på eurons sammanhållning drev upp finansieringskostnaderna. Räddningsprogrammen och ECB:s ingripanden skapade så småningom utrymme för återhämtning, där Mario Draghi slutligen levererade sina berömda ord ”We will do whatever it takes” i ett tal den 26 juli, 2012.
Men länderna har använt tiden fram till nu mycket olika. Tyskland sänkte skuldkvoten från omkring 81 procent av BNP 2012 till cirka 60 procent redan före pandemin. Frankrike gick under motsvarande period från omkring 90 till närmare 98 procent. Försämringen började alltså långt före pandemins extraordinära utgifter.
Portugal och Irland har gjort tydliga framsteg. Portugals skuld låg omkring 125–130 procent av BNP under eurokrisen och var knappt 90 procent 2025. Irland har gått från omkring 120 till 33 procent, genom att satsa på att locka till sig multinationella företags verksamhet genom fördelaktiga villkor och därför har ökat BNP kraftigt. Greklands skuld är fortfarande mycket hög, men har fallit något från pandemitoppen. Spanien har också förbättrats efter pandemin, men ligger fortfarande omkring 101 procent. Italien ligger på 137 procent och Frankrike har fortsatt att öka till nuvarande 116 procent. Frankrike har därmed försvagat sin ställning medan flera tidigare krisländer stärkt sin.
Det leder oss fram till nutid. En av de tyngsta och viktigaste utgiftsposterna är pensionerna. I den jämförbara statistiken motsvarar pensionsutgifterna 15,6 procent av BNP i Italien, 14,6 procent i Frankrike och 14 procent i Grekland. Sverige låg på 10,6 procent. Måttet omfattar även bland annat efterlevande- och invaliditetspensioner, men visar hur stora delar av ekonomins inkomster som används till pensioner.
| Land | Genomsnittsålder vid första ålderspensionen | Pensionsutgifter, % av BNP |
| Grekland | 58,6 år | 14,0 % |
| Österrike | 59,6 år | 14,6 % |
| Polen | 60,0 år | 10,9 % |
| Frankrike | 60,4 år | 14,6 % |
| Italien | 61,4 år | 15,6 % |
| Tyskland | 62,2 år | 11,6 % |
| Portugal | 62,5 år | 12,7 % |
| Spanien | 63,1 år | 13,2 % |
| Irland | 63,1 år | 4,4 % |
| Sverige | 64,0 år | 10,6 % |
| Nederländerna | 64,7 år | 11,0 % |
| Danmark | 65,7 år | 11,4 % |
| EU | 61,3 år | 12,3 % |
För Frankrike blir beloppen gigantiska där ålders- och efterlevandepensionerna uppgick 2025 till 395 miljarder euro (notera att tabellen ovan visar % av BNP). Det motsvarar ungefär 24 procent av de samlade offentliga utgifterna, varje år. Nästan var fjärde offentlig utgiftseuro går alltså till pensioner. Det är en stor och politiskt känslig fråga som ingen premiärminister vill skära i med risk för att därmed inte bli omvald. Som en passus är det vår uppfattning att politiker i allmänhet i allt högre utsträckning fokuserar snarare på att bli återvalda än att se till vad som är bäst för landet. Se bara på lekstugan i svensk politik just nu, om partiledarna vore ansvarstagande för Sveriges bästa hade M och S bildat en stark kollision i kraft av att de är största partier. De hade haft 48%, tycker lika om det mesta och hade sannolikt i de flesta viktiga frågor kunnat få med sig ytterligare ett parti för att vara en mycket handlingskraftig regering. Det hade varit bäst för Sverige men taktik och maktbegär hindrar logiken.
Åter till pensionerna, skillnaderna mellan länderna syns också i pensionsuttaget. Franska pensionstagare tar i genomsnitt ut sin första ålderspension vid 60,4 års ålder, jämfört med 64 år i Sverige och 65,7 år i Danmark. Men detta är historiska uttagsåldrar bland dem som redan var pensionstagare 2023. Det är ordentliga skillnader och vi vet ju alla att det i Sverige nu krävs att man jobbar till 67 år för att få ut full ålderspension. Vi har heller inte hört några skarpa protester i Sverige. Sverige står därför starkt. Utöver en låg offentlig skuld har inkomstpensionen en automatisk balansering som anpassar pensionsutvecklingen om finansieringen inte räcker. Det skyddar systemets hållbarhet, men innebär också att pensionärerna får bära en del av anpassningen.
Problemet för de mer pressade länderna är att åtgärderna som exempelvis Sverige har genomfört verkar svårare där. Längre arbetsliv, högre avgifter och skatter, långsammare pensionsuppräkning eller mindre utrymme för andra utgifter verkar vara svårt att genomföra hur nödvändigt det än må vara, eller räknar man kallt med hjälp från EU? Fler i arbete och högre produktivitet kan också i viss mån hjälpa, men kan inte beställas fram i nästa budget utan kräver ett långsiktigt arbete.
Skulle en högersväng, som ju verkar ligga i korten, kunna lösa detta? Inte nödvändigtvis. Den franska högern har mycket olika pensionspolitik. Idag gäller pensionsåldern 64 år för dem som är födda efter 1969 (annars 62 år) Marine Le Pen vill återgå till 62 år, och 60 för vissa som började arbeta tidigt. Republikanernas Bruno Retailleau har däremot förespråkat en pensionsålder över dagens 64 år. Intressant ovan är att ingen ju faktiskt idag utsätts för 64 års pensionsålder då det fortsatt är ca 7 år kvar till de först som är födda 1969 eller senare går i pension.
Vi tror kanske inte att pensionerna ensamma kommer att knäcka Europa. Risken är snarare en utdragen försvagning med pensionsutgifter och räntor som tar ännu mer utrymme av statsfinanserna. Politiker kommer att agera med följden att investeringar trängs undan och skatterna pressas upp. Då blir tillväxten svagare och skuldproblemen ännu svårare att hantera. När gamla billiga lån ersätts med nya dyrare lån fortsätter räntekostnaderna dessutom att stiga, precis som i USA, även om marknadsräntorna planar ut. För investerare blir därför den avgörande frågan vilka länder som förmår anpassa sina åtaganden innan obligationsmarknaden tvingar dem.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Match Groupe, Trimble och NXP Semiconductors som alla är upp 5 till 8 procent.
I Småbolagsfonden hittar vi vinnarna bland Surgical Science, Vertiseit och Vitec som alla är upp 5 till 7 procent.
Räntespaning – Ökad volatilitet på kreditmarknaden
Kreditmarknaden har präglats av ökad volatilitet under veckan, främst till följd av en växande oro kring högt ställda förväntningar på AI-sektorn. Även den ekonomiska och politiska osäkerheten i Frankrike, där oroligheter bidragit till stigande franska statsobligationsräntor, har tyngt marknadssentimentet.
I Sverige och USA har marknadsräntorna däremot sjunkit längs hela räntekurvan. Den amerikanska tioårsräntan handlas nu under 5 procent, kring 4,98 procent, medan den trettioåriga räntan har sjunkit till 5,30 procent från 5,40 procent föregående vecka. I Sverige handlas den tvååriga räntan kring 2,68 procent och den tioåriga kring 3,09 procent.
Den ökade osäkerheten har även bidragit till stigande europeiska kreditspreadar. Spreadarna för investment grade har vidgats med 2,6 baspunkter under veckan, medan high yield-spreadarna har ökat med 12,4 baspunkter, vilket indikerar en mer avvaktande riskaptit, framför allt inom segmentet med lägre kreditvärdighet.
Rapportsäsongen för tredje kvartalet har nu inletts, med ett stort antal bolagsrapporter under torsdagen och fredagen. Resultaten har hittills varit blandade men sammantaget i linje med marknadens förväntningar.
Trots ett något mer försiktigt marknadssentiment har aktiviteten på primärmarknaden fortsatt. Under veckan emitterade Elekta obligationer om totalt 850 miljoner kronor, fördelat på två fyraåriga lån med fast respektive rörlig ränta. Vi deltog i obligationen med rörlig ränta, som prissattes till STIBOR 3M +110 baspunkter.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.42 – Rapporter i antågande – höga förväntningar?
 Noah Magnusson
 Veckobrev
 v.41 – Frankrike i blåsväder
Noah Magnusson Veckobrev
 v.40 – Fortsatt stigande amerikanska långräntor
Noah Magnusson