
Veckobrev v.42 – Rapporter i antågande – höga förväntningar?
Veckan började relativt lugnt men succesivt under veckan adderades en AI-oro som bidrog till negativt sentiment, dock med en återhämtning på torsdagskvällen. Världsindex är därmed ca 0,5 procent under veckan.
Den amerikanska tioårsräntan har åter varit i fokus och inledde veckan kring 5,25 procent och steg till drygt 5,3 procent på onsdagen efter högre inflation än väntat, vilket ökade oron för ytterligare Fed-höjningar. Därefter tog oron för AI-bolagens skuldsättning och investeringarnas uthållighet över. Investerare sökte trygghet i statsobligationer, samtidigt som farhågor om svagare tillväxt pressade räntorna ner mot nuvarande ca 5 procent.
Veckans Bolag – Dormy – ett genuint familjeföretag?
Veckans bolag är Dormy, som noterades på Nasdaq First North för ett par veckor sedan. Vi deltog i noteringen för fondernas räkning, och det var framför allt värderingen som lockade. Till introduktionskursen 70 kronor värderades aktierna till ungefär 1 miljarder kronor. För det fick vi en etablerad specialistkedja med stark marknadsposition, bevisad lönsamhet och möjligheter att fortsätta växa utanför Sverige.
Dormy grundades 1994 av Lars Johansson och Mats Hedlund och har vuxit organiskt utan externa kapitaltillskott sedan dess. I dag har bolaget tolv svenska varuhus och e-handel i totalt tretton europeiska länder. Enligt bolagets uppskattning står Dormy för omkring hälften av den svenska golfmarknaden. Sverige svarade för 82 procent av försäljningen under 2025 och e-handeln för 38 procent av koncernens omsättning. Det är alltså fortfarande den svenska verksamheten som bär bolaget, samtidigt som det finns utrymme att växa internationellt.
Affärsmodellen bygger på att kombinera brett sortiment och konkurrenskraftiga priser med specialistkunskap. Golfklubbor är produkter som många kunder gärna provar och får hjälp att anpassa före köp. Varuhusen fyller därför en viktig funktion även när en växande del av handeln sker på nätet. Centrallagret i Örebro försörjer båda kanalerna, vilket ger förutsättningar att sprida kostnaderna över större försäljningsvolymer.
Inköpen är en annan viktig del. Vid vår genomgång med ledningen framhölls möjligheten att köpa stora volymer av exempelvis fjolårets populära modeller till attraktiva priser. Kunden får bra utrustning till lägre pris, samtidigt som Dormy kan behålla en god marginal. Egna varumärken kompletterar sortimentet och ger högre bruttomarginal, men står ännu för omkring fem procent av försäljningen. Ledningen vill behålla tyngdpunkten i de etablerade märkena, vilket vi tycker är rimligt i en varumärkeskänslig kundgrupp.
Utvecklingen de senaste åren har varit stark. Från 2023 till de tolv månaderna fram till juni 2026 ökade omsättningen från cirka 829 till 1 097 miljoner kronor. Det justerade rörelseresultatet steg samtidigt från 68 till 140 miljoner kronor, och marginalen förbättrades från 8,2 till 12,8 procent.
Vad betalade vi då för detta? Vid noteringskursen motsvarade värderingen cirka 11,5 gånger den redovisade vinsten under de tolv månaderna till juni. Den finansiella nettoskulden exklusive leasing var endast 28,5 miljoner kronor vid halvårsskiftet. Vi tycker att det var en tilltalande pris för en lönsam marknadsledare med fortsatt expansionsutrymme. Beräkningarna avser introduktionskursen, inte en senare börskurs.
Tillväxtmöjligheterna finns framför allt utanför Sverige. Enligt våra samtal med ledningen kan e-handelsplattformen användas för att etablera sig på nya marknader med begränsade initiala investeringar. Storbritannien är särskilt intressant eftersom Dormys marknadsandel ännu är mycket liten. Norge och Finland erbjuder också möjligheter till framtida varuhus. Vi ser en fördel i att först bygga kundunderlag digitalt och därefter bedöma behovet av fysisk närvaro. Vi tror att det här över tid kan bli spännande med enstaka nya internationella butiker, först i Oslo och Helsingfors, men därefter kanske i Tyskland eller på spanska solkusten. Det blir spännande att fortsätta att följa bolaget under de närmaste åren för fondernas räkning.
Veckans Händelse – Rapporter i antågande – höga förväntningar?
Efter flera veckor med fokus på stigande långräntor och amerikanska statsfinanser riktar vi nu blickarna mot bolagens rapporter. Förväntningarna är onekligen höga. Enligt FactSet väntas S&P 500-bolagens vinster öka med 29,6 procent under tredje kvartalet, jämfört med 26,7 procent i prognoserna vid halvårsskiftet. Energibolagen väntas mer än fördubbla vinsterna, med stöd av högre oljepriser. Om bolagen överträffar prognoserna i normal omfattning bedömer FactSet dessutom att S&P:s vinsttillväxt kan överstiga 35 procent. Det är verkligen imponerande siffror från en redan hög nivå.
Andra kvartalet ger oss en fingervisning om hur stark utvecklingen är då ju vinsterna ökade 51,5 procent och försäljningen 15,3 procent. Men som vi har nämnt här tidigare måste man skilja på löpande verksamhet och redovisningseffekter. Alphabet och Amazon redovisade betydande värderingsvinster, en stark drivkraft orealiserade värdeökningar på aktieinnehav i
Anthropic och SpaceX.
Samtidigt ökade vinsterna för de 493 bolagen utanför Magnificent 7 trots allt med också starka 32 procent. Vinststyrkan är alltså bredare än enbart teknikjättarna, även om deras redovisning påverkar indexets en hel del.
Rapportstarten för Q3 har varit lovande men blandad. Till och med i fredags hade 84 procent av de första 19 bolagen slagit vinstprognoserna. Bankerna visar samtidigt att stark tillväxt inte endast räcker för en positiv kursreaktion. JPMorgan tjänade 5,75 dollar per aktie mot väntade cirka 5,93, medan Goldman Sachs levererade 17,01 dollar mot 12,86, ungefär 32 procent över förväntan.
Ändå föll JPMorgan knappt 1 procent på rapportdagen, Goldman cirka 0,2 procent, Wells Fargo drygt 3 procent och Citigroup 5,6 procent. Reaktionerna varierade således från små till ganska tydliga nedgångar. På onsdagen överträffade Morgan Stanley vinstprognosen med omkring 4,5 procent, men aktien handlades ändå ned cirka 2 procent. Bank of America föll omkring 7 procent efter svagare intäkter än väntat men kanske huvudsakligen på grund av ett betydande bötesbelopp relaterat till bristfälliga rutiner att upptäcka och hantera penningtvätt. Vi tolkar mottagandet som att marknaden kräver både starka resultat och övertygande utsikter när ränteläget blir mer utmanande.
Även nederländska ASML gav på onsdagen ett tydligt kvitto på AI-investeringarnas omfattning. Försäljningen ökade 55 procent till 11,7 miljarder euro, men låg något under konsensus. Vinsten per aktie överträffade däremot förväntningarna med omkring 17 procent. Bolaget uppger att planerad kapacitet inte räcker för kundernas efterfrågan 2027–2028 och diskuterar redan leveranser 2030. Trots detta steg aktien bara omkring 1,2 procent i Amsterdam. Mycket framtida tillväxt är uppenbarligen redan förväntad.
State Street illustrerar att stigande förvaltat kapital inte samma sak som kundtillväxt och nyförsäljning. Kapitalet ökade endast 0,4 procent från Q2 till 6 306 miljarder dollar. Av ökningen på 28 miljarder kom 21 miljarder från marknad och valuta och bara 7 miljarder från nettoinflöden. ETF:erna lockade 68 miljarder, men uttag på 62 miljarder ur likviditetsprodukter åt upp merparten. Intäkterna ökade visserligen 13 procent mot föregående år, men sjönk 1 procent från Q2 och missade konsensus något och aktien handlades ned omkring 6 procent under onsdagen.
Men vad kan vi säga om de stora företagsvinsterna ur ett historiskt perspektiv, är de stora procentuella tillväxtsiffrorna som vi ser idag hållbara i längden? Här tycker vi att Kalecki–Levys vinstekvation ger ett intressant perspektiv. Modellen utvecklades av ekonomerna Michał Kalecki och Jerome Levy och bygger på nationalräkenskapernas bokföring på aggregerad, det vill säga statlig, nivå. På samhällsnivå finns det ett samband mellan företagens vinster och investeringar, offentliga underskott, utrikesbalans, utdelningar och hushållens sparande. Vinsttillväxt av den typ vi ser nu kan alltså inte bara ramla ner från himlen i företagens knän enligt teorin.
Förenklat kan sambandet skrivas: företagens vinster efter skatt = nettoinvesteringar + offentliga underskott + överskott mot omvärlden + utdelningar − hushållens sparande. Grundtanken är att någon annans utgift blir en inkomst hos mottagaren. Företagens löneutbetalningar kan exempelvis återkomma som försäljningsintäkter när hushållen konsumerar, men för att företagssektorn som helhet ska redovisa vinster behövs också andra flöden.
Investeringar är ett sådant flöde. När ett företag köper en maskin får leverantören en intäkt, medan köparen fördelar kostnaden över maskinens livslängd genom avskrivningar. Därför är det nettoinvesteringarna, alltså investeringarna efter avskrivningar, som ingår i ekvationen.
Offentliga underskott innebär samtidigt att staten och övrig offentlig sektor spenderar mer än de tar in, vilket kan stödja efterfrågan och företagens intäkter. Ett överskott mot omvärlden tillför på motsvarande sätt inkomster från utlandet.
Hushållens sparande verkar i motsatt riktning: den del av inkomsterna som sparas återkommer inte som konsumtion. Utdelningarna finns med eftersom de ger ägarna inkomster utöver lönerna. Om utdelningen konsumeras stöder den företagens intäkter; om den sparas motverkas bidraget av det högre hushållssparandet
Intuitionen i teorin är alltså enkel och tydlig. När staten spenderar mer än den tar in i skatt tillförs inkomster till andra delar av ekonomin. När dessa används till konsumtion och orders hos företagen skapas naturligtvis bolagsintäkter. Investeringar fungerar också som en vinstkälla då exempelvis en datacenterinvestering skapar försäljning hos leverantörer, medan köparen (datacenterinvesteraren) normalt fördelar kostnaden genom framtida avskrivningar över investeringens förväntade livslängd. Högre hushållssparande och import kan däremot begränsa hur mycket som blir inhemska företagsvinster och i stället spilla över på. Därför blir inte varje underskottsdollar automatiskt en vinstdollar.
Historien ger stöd åt teorin. Efter finanskrisen låg USA:s budgetunderskott 2010 på omkring 9 procent av BNP, samtidigt som företagsvinsterna från löpande produktion enligt dåvarande statistik återhämtades med 29 procent. Under pandemiåren 2020–2021 uppgick underskotten till cirka 15 respektive 12 procent av BNP. År 2021 ökade företagsvinsterna omkring 23 procent. Stöden bidrog till att hålla inkomster och efterfrågan uppe. Exemplen är förenliga med mekanismen, men isolerar inte budgetpolitikens effekt från andra drivkrafter.
Parallellen till dagens USA är påtaglig. USA uppskattas uppbära underskott för budgetåret 2026 på omkring 2 000 miljarder dollar, 218 miljarder mer än året före. Samtidigt skapar AI-utbyggnaden omfattande investeringsutgifter. Vi ser därför två starka stöd för företagens intäkter och vinster. Ekvationen gäller dock hela ekonomin och kan inte direkt översättas till S&P 500, vars bolag också tjänar pengar utomlands.
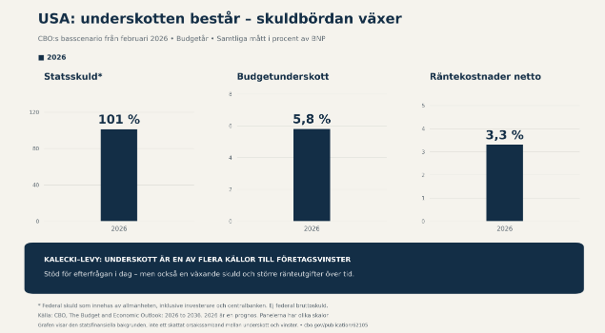
Det är lite otäckt, budgetunderskotten kan stödja vinsterna i dag, men växande skuld och räntekostnader kan begränsa utrymmet längre fram. Räntekostnader på 3,3% av BNP eller ca 15% av hela budgeten 2026 är verkligen oroande och om staten stramar åt behöver privat efterfrågan eller investeringar ta över. AI:s produktivitetsvinster blir då ännu viktigare. De behöver så småningom skapa inkomster som självständigt bär investeringarna.
Veckans Spaning – Teknikoro på marknaden – tillfälligt?
Under onsdagskvällen föll de amerikanska börserna, med Nasdaq ned 1,9 procent och S&P 500 ned 1,1 procent. Utlösande var en högre amerikansk inflation än väntat, vilket ökade oron för ytterligare räntehöjningar från Fed. Särskilt hårt drabbades AI-bolagen när marknaden åter började ifrågasätta hur de enorma investeringarna i datacenter ska finansieras och förräntas i en miljö med dyrare kapital.
Oron förstärktes av finansieringsbekymmer kring AI-molnbolaget CoreWeave, där kreditmarknaden prissätter sannolikheten för att bolaget går i konkurs till närmre 60%. Aktiekursen föll med 15 procent och nedgången har fortsatt i Asien under torsdagsmorgonen, där Nikkei vid sextiden föll omkring 5 procent och sydkoreanska Kospi cirka 8 procent, med chipjättarna Samsung och SK Hynix i spetsen. Samtidigt har den amerikanska tioårsräntan vänt ned från onsdagens topp kring 5,33 procent till omkring 5,10 procent när kapital söker sig till statsobligationer. Vi ser alltså hur inflationsoro har övergått i bredare riskaversion och hur även AI-investeringarnas finansiering och framtida avkastning nu åter granskas betydligt hårdare, vilket har varit fallet vid några börsdippar under de senaste två åren.
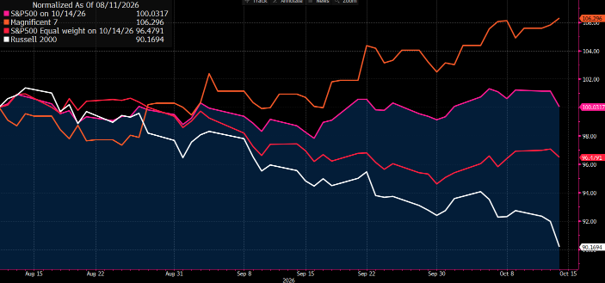
Vi noterar att börsen tycks ha varit påfallande motståndskraftigt sedan mitten av augusti, när oron för stigande långräntor tog ordentlig fart, i alla fall om man kikar på S&P 500. Tittar vi lite närmare ser vi dock att uppgången bärs upp av ett fåtal stora teknikbolag, medan det likaviktade S&P 500 och småbolagsindexet Russell 2000 visar svaghet, i linje med vad man kan förvänta sig när räntorna stiger. Den stora bredden av marknaden reagerar alltså som börsen brukar när räntorna stiger och finansiering blir dyrare och stigande avkastningskrav pressar aktiekurserna. AI-förväntningarna har hittills gett teknikjättarna stöd, se graf nedan.
S&P 500 jämfört med MAG 7-bolagen, Likaviktat S&P 500 och Russel 2000
Ett annat sätt att se på saken är att man kan notera att bolagen i tabellen nedan kan förklara stora delar av årets uppgång på S&P 500, närmare 70%.
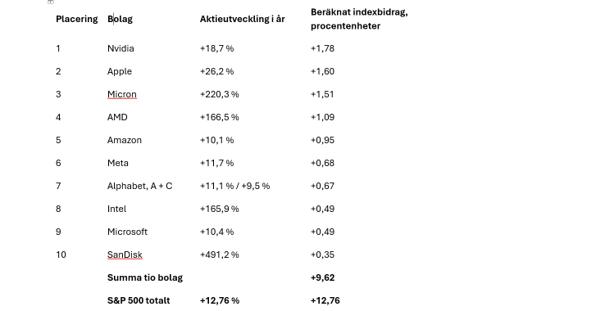
Den senaste veckans nyhetsflöde har varit mycket fokuserat på Ai oro och när en så stor del av indexuppgången bärs av teknikbolag och förväntningar på AI behövs kanske inte så mycket för att börsen ska falla. Det kan räcka att tillväxten, marginalerna eller avkastningen på investeringarna blir lite sämre än marknaden har räknat med.
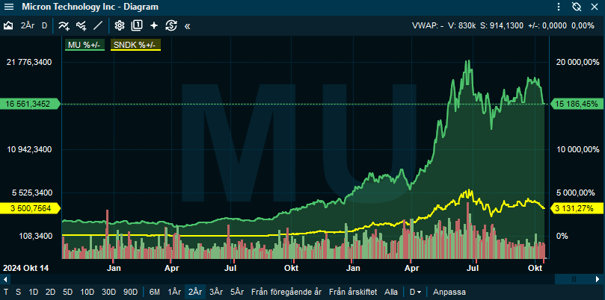
Minnesbolagen har pressats i veckan efter uppgifter om tekniska framsteg hos kinesiska CXMT. Elon Musk spädde på oron genom att påminna om Kinas förmåga att snabbt skala upp produktionen när landet väl behärskar en teknik, som tidigare inom batterier och solenergi. För minnestillverkarna är risken att ett större utbud så småningom pressar priser och marginaler. Efter kraftiga kursuppgångar blir aktierna särskilt känsliga för sådana signaler. Tekniska framsteg betyder dock inte att Kina omedelbart kan konkurrera inom alla typer av avancerade AI-minnen. Och med den framfart vi har sett i minnesbolagen, se Micron och Sandisk nedan i grafen de senaste två åren.
Samtidigt växer konkurrensen inom själva AI-industrin. Microsoft ökar satsningen på egna chip genom Maia 300, som enligt bolaget ska börja produceras 2027 och ge bättre kapacitet och energieffektivitet. För Microsoft kan detta sänka kostnaden för att leverera AI-tjänster. För Nvidia innebär det att en stor kund också utvecklar alternativ till bolagets produkter. Det behöver inte minska den totala efterfrågan på AI-chip, men visar varför fortsatt AI-tillväxt inte automatiskt betyder oförändrade marknadsandelar och marginaler för dagens vinnare.
Än mer uppseendeväckande är kritiken från Broadcoms vd Hock Tan, själv en stor vinnare på AI-utbyggnaden. Han menar att många investerare satsar utan att förstå ekonomin bakom affärerna och ifrågasätter hur produktivt företagen använder tekniken. Samtidigt lyfter han OpenAI rapporterade årliga omsättningstakt på 50 miljarder dollar som ett uppmuntrande tecken. Efterfrågan och betalningsviljan finns alltså, men nu behövs bevis på lönsamhet.
Därför blir Anthropics börsnotering, sannolikt innan nyår, ett viktigt test. Enligt uppgifterna i veckan diskuteras en värdering på uppemot 2 000 miljarder dollar. Amazon och Alphabet är både ägare och viktiga affärspartner, vilket gör att en svag notering kan påverka såväl värdet på deras innehav som förväntningarna på framtida molnaffärer. Osäkerheten kan därifrån spridas till chipbolag och datacenterleverantörer.
Men det finns också tecken på kommersiella framsteg. Enligt Bloomberg uppgav Anthropic för investerare i veckan att omsättningen under tredje kvartalet nådde 16,8 miljarder dollar, en ökning på cirka 50 procent, och att den justerade rörelsemarginalen var 11 procent. Justeringarna behöver dock granskas innan vi drar slutsatser om uthållig lönsamhet, men siffrorna visar i alla fall att affärerna växer snabbt. Men för marknaden blev siffrorna en besvikelse som bidrog till fortsatt press på AI-aktier. CoreWeave, som hyr ut datorkraft för AI, föll som mest ytterligare 7,3 procent i torsdagens förhandel efter onsdagens nedgång på drygt 15 procent. Just nu verkar marknaden ha tappat förtroendet för hela AI-utbyggnaden och om modellutvecklarnas intäkter inte motsvarar förväntningarna ökar osäkerheten kring hur snabbt de kan bära kostnaderna för all beställd datorkraft.
Anthropics notering kan därför fortfarande bli en vattendelare och om bolaget visar trovärdig lönsamhet kan IPO;n bli en positiv trigger för hela marknadens riskaptit. Avgörande blir om intäkterna kan växa snabbare än kostnaderna, grundläggande för alla affärsmodeller, stora som små
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Etsy, Ebay och Ericsson som alla är upp 8 till 16 procent.
I Småbolagsfonden hittar vi vinnarna bland Sinch, Vitec och Nordrest som alla är upp 6 till 7 procent.
Räntespaning – Högre inflation i USA
Inflationen i USA, mätt som KPI, steg till 3,7 procent i årstakt i september, från 3,4 procent i augusti, vilket var något högre än marknadens förväntningar. Trots den högre inflationen väntas Federal Reserve (Fed) avvakta med en räntehöjning vid nästa möte. Marknaden prissätter i stället en sannolikhet på cirka 88 procent för en höjning vid decembermötet.
De amerikanska marknadsräntorna sjönk längs hela räntekurvan under veckan, där den tioåriga statsobligationsräntan sjönk från 5,24 till 5,08 procent. I Sverige var ränterörelserna mer begränsade. Den tvååriga räntan steg marginellt, medan den tioåriga räntan sjönk något och handlas nu kring 3,11 procent.
De europeiska kreditspreadarna uppvisade viss volatilitet under veckan men avslutade sammantaget något högre än föregående vecka. Spreadarna för investment grade ökade med 0,08 baspunkter, medan high yield-spreadarna steg med 2,9 baspunkter.
Det har varit ett mer avvaktande marknadssentiment och lägre aktivitet på primärmarknaden. Men vi deltog i en emission av Jernhusen som gjorde gröna obligationer om totalt 1,4 miljarder kronor med tre respektive fem års löptid. Vi deltog i den treåriga obligationen med fast ränta, som prissattes till 40 baspunkter över midswapräntan (MS +40 baspunkter), med en kupong på 3,43%.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.41 – Frankrike i blåsväder
 Noah Magnusson
 Veckobrev
 v.40 – Fortsatt stigande amerikanska långräntor
Noah Magnusson Veckobrev
 v.39 – Stigande räntor, Riksbanken och statsskulder skapar oro
Noah Magnusson