
Veckobrev v.40 – Fortsatt stigande amerikanska långräntor
Veckan började relativt starkt men stigande amerikanska räntor fick riskaptiten att avta från mitten av veckan. Världsindex var därmed ner knappt 1,5% under veckan.
Veckans Bolag – MTG – Play it Simple
MTG kombinerar enligt vår bedömning en intressant värdering med starka kassaflöden och en fin möjlighet att synliggöra värden genom en börsnotering av PlaySimple i Indien. Samtidigt återköper bolaget egna aktier. Det skapar flera vägar till högre värde per aktie, även om tillväxten kan variera mellan kvartalen.
För många förknippas MTG fortfarande med Stenbecksfären, TV3 och Viasat. Bolaget delades ut från Kinnevik 1997 och genomgick därefter flera stora förändringar. Tv-verksamheten knoppades av som NENT 2019 och e-sportverksamheten ESL Gaming såldes 2022. Dagens MTG är en internationell spelkoncern, som tog ett stort steg när förvärvet av Plarium slutfördes i februari 2025. Med bland annat RAID: Shadow Legends förstärktes både storleken och portföljen av etablerade spel.
Affärsmodellen bygger på att utveckla och förvalta spel som kan behålla spelare under många år. Nya funktioner, innehåll och evenemang håller intresset uppe, medan intäkterna kommer från köp i spelen och annonser. Förmågan att attrahera spelare till en kostnad som understiger deras framtida intäkter är central. Skala, data och gemensamma teknikplattformar kan därför vara betydelsefulla konkurrensfördelar. Till skillnad från PC och konsol har mobilspelsbranschen inga uppenbart naturliga distributionsplattformar. Förmågan att attrahera kunder ligger istället internt hos de enskilda bolagen, där teknikplattformar och know how är nycklar till att framgångsrikt växa spelarbasen. Det gör de kvalitativa bolagen med större skala skyddade mot kraftigt ökande utbud av antalet mobilspel som kommer av AIs betydande effektivisering inom spelutveckling.
Andra kvartalet visade att verksamheten utvecklades väl. Omsättningen uppgick till knappt 3 miljarder kronor med 6% organisk tillväxt. Justerat EBITDA ökade till 707 miljoner kronor, motsvarande en marginal på cirka 24%. Kassaflödet från den löpande verksamheten under första halvåret mer än fördubblades till närmare 1,1 miljarder kronor.
Det vi är särskilt positiva till är PlaySimple, den indiska spelutvecklare som MTG förvärvade 2021. Bolaget står bakom bland annat Word Trip och Daily Themed Crossword och når en stor internationell publik. I andra kvartalet växte verksamhetens intäkter med 29% i konstanta valutor, drivet av bland annat nya titlar. PlaySimple har lämnat in ett preliminärt prospekt inför en notering i Indien. Erbjudandet avser befintliga aktier, vilket innebär att försäljningslikviden tillfaller MTG. MTG ämnar inte sälja hela sitt innehav men en separat notering skulle både kunna frigöra en del kapital och ge marknaden en tydligare prislapp på en verksamhetens värde då den är noterad.
Vi tror att PlaySimple kan vara värt drygt 8,6 miljarder kronor i EV, motsvarande 12 gånger prognostiserat EBITDA för 2027. Det är ett betydande värde i relation till MTG börsvärde på drygt 14 miljarder kronor. EV och börsvärde är dock olika mått då skulder och andra åtaganden måste beaktas innan värdet för aktieägarna kan bedömas. Noteringspris och tidpunkt är ännu inte fastställda men detaljer kan komma redan under hösten.
Även utan en hög Play Simple notering ser aktien attraktiv ut. Vi menar att MTG handlas till knappt 6 gånger justerat EBITDA för 2026 och knappt 5 gånger för 2027. Justerat P/E är omkring 9 respektive 7, samtidigt ligger bolagets FCF-yield en bra bit över 10%.
Återköpen i MTG är också intressanta. Det pågående programmet omfattar upp till 500 miljoner kronor, med avsikten att de återköpta aktierna ska makuleras. Om aktien köps under sitt långsiktiga värde ökar de kvarvarande ägarnas andel av verksamheten på attraktiva villkor. En försäljningslikvid från PlaySimple skulle dessutom kunna ge utrymme att minska skulder eller återföra ytterligare kapital, till aktieägarna.
Vi tycker att kombinationen av kassaflöden, låg värdering, återköp och möjligheten att synliggöra PlaySimples värde gör MTG till ett bolag vi ser fram emot att fortsätta att följa bolaget för fondernas räkning.
Veckans Händelse – Fortsatt stigande amerikanska långräntor
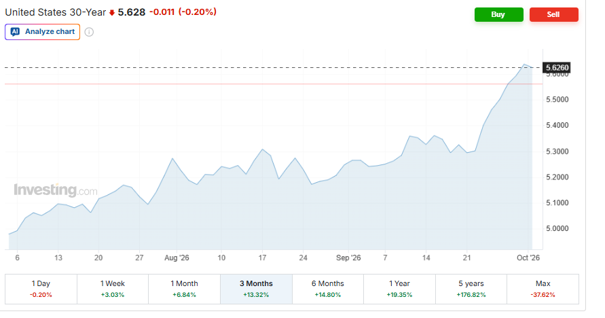
Veckans ränteutveckling har varit fortsatt stark vad gäller amerikanska räntor. Ett bättre inflationsutfall räckte inte för att lugna obligationsmarknaden. På torsdagsförmiddagen nådde den amerikanska tioårsräntan omkring 5,34% och trettioårsräntan 5,68%, de högsta nivåerna sedan 2002. Samtidigt passerade den brittiska trettioårsräntan 6% för första gången sedan 1998. Att räntorna steg i flera länder understryker att rörelsen inte bara är relaterad till förtroendet för den amerikanska centralbanksbesked. Se den amerikanska 30-åringen nedan.
En faktor till den fortsatta ränteuppgången i veckan var att USA ekonomi återigen visade sig starkare än väntat. På onsdagen reviderades andra kvartalets BNP-tillväxt upp från 1,5% till 2,2%, räknat i uppräknad årstakt. Den privata inhemska efterfrågan, alltså konsumtion och privata fasta investeringar, ökade med hela 4,6%. Det senare måttet visar styrkan i efterfrågan tydligare när förändringar i import och lager påverkar BNP. Även augustis konsumtion var stark och steg med 0,6% efter inflationsjustering.
För obligationsmarknaden får detta två konsekvenser. Dels minskar behovet av framtida räntesänkningar för att stötta ekonomin. Dels ökar risken att efterfrågan håller kvar inflationen över målet. Om ekonomin fortsätter att växa stabilt trots högre räntor kan investerarna börja räkna med att den räntenivå som krävs för att balansera ekonomin är högre än tidigare.
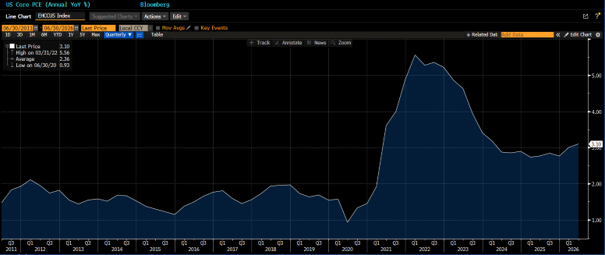
Det var mot denna bakgrund som onsdagens inflationsbesked fick ett begränsat genomslag. Kärninflationen enligt PCE uppgick till 3,0% i årstakt, lägre än väntat. En betydande del av överraskningen kom dock från nedreviderad historik. Det var alltså inte enbart ett tecken på att pristrycket hade avtagit i augusti. Se PCE inflationens utveckling nedan.
Vi tycker samtidigt att det vore för kategoriskt att avfärda förbättringen enbart som en statistisk synvilla. En bättre siffra är trots allt bra, och kärninflationen steg med förhållandevis måttliga 0,2% under månaden. På inflationssidan ska vi komma ihåg att energipriserna också bidrar till osäkerheten. Oljeprisets nedgång under 100 dollar gav viss lättnad, men det avgörande är hur länge störningarna kring Hormuz består. Dyrare energi kan både höja inflationen och försvaga tillväxten genom att minska hushållens köpkraft och pressa företagens marginaler. Centralbankerna behöver därför bedöma om prischocken stannar vid energi eller sprider sig till löner och andra priser. En stark ekonomi kan också göra det lättare för företagen att föra kostnaderna vidare.
Den andra viktiga förklaringen till ränteuppgången är mängden kapital som behöver finansieras, som vi talade om ingående förra veckan. Stora budgetunderskott innebär att den amerikanska staten kontinuerligt måste öka sin upplåning. Därutöver förfaller gamla lån som behöver ersättas. Refinansieringen ökar ju inte statsskulden, men gör att tidigare billig upplåning successivt ersätts med dyrare lån.
Samtidigt söker företag finansiering till omfattande investeringar, inte minst inom AI och datacenter. Stats- och företagsobligationer är olika tillgångar, men konkurrerar delvis om samma investerares kapital och vilja att ta lång ränterisk. Oro för budgetunderskott och obligationsutbud har också pekats ut som drivkrafter bakom veckans ränteuppgång, läs mer i förra veckans veckobrev.
AI-investeringarna kan, och förväntas, höja produktiviteten och stärka tillväxten på sikt. Under utbyggnaden ökar de samtidigt efterfrågan på kapital, el, utrustning och arbetskraft. Den framtida produktivitetsvinsten kan alltså vara inflationsdämpande, medan själva investeringsvågen bidrar till högre räntor och kapacitetsbrist här och nu. Hur snabbt investeringarna börjar ge ekonomisk avkastning blir därför viktigt även för räntemarknaden.
En trettioårsränta speglar den förväntade styrräntan under många år, tillsammans med en extra ersättning för osäkerheten i att äga en lång obligation. Den ersättningen brukar kallas löptidspremie. Investerare kräver just nu mer betalt för inflation, stora obligationsvolymer och osäkra statsfinanser över en längre horisont.
För staten finns dessutom en besvärlig omständighet då högre räntor gradvis höjer ränteutgifterna, vilket ökar underskottet om det inte möts av högre skatteintäkter eller lägre övriga utgifter. Stark tillväxt hjälper genom att stärka skattebasen. Men den löser inte problemet om utgifterna och finansieringskostnaderna samtidigt fortsätter att öka.
Vi ser därför ett antal faktorer bakom veckans fortsatta ränteuppgång. Den avgörande frågan är hur länge aktiemarknaden håller ut i denna nya räntemiljö. Ränteuppgången bromsar så småningom konsumtion och investeringar, men effekten kommer med viss fördröjning när lån ska omsättas och nya projekt finansieras. Vi följer därför både inflationens utveckling och tecken på att räntorna börjar bita i efterfrågan.
Veckans Spaning – Färre bolag driver index uppåt
Den amerikanska börsens utveckling har blivit alltmer tudelad. Samtidigt som S&P 500 under september har handlats på rekordnivåer hade många av de ingående aktierna betydligt svårare att följa med. För investerare innebär det att indexutvecklingen kan ge en väl positiv bild av hur den egna portföljen borde ha utvecklats. Vi tycker därför att det är särskilt intressant att jämföra S&P 500 med dess likaviktade motsvarighet.
Båda indexen innehåller samma bolag, men deras vikter skiljer sig åt. I vanliga S&P 500 väger de största bolagen tyngst. I det likaviktade indexet får varje bolag i stället ungefär 0,2% vid den kvartalsvisa rebalanseringen. Det ger en bättre bild av hur brett uppgången är förankrad, även om jämförelsen samtidigt påverkas av andra sektorvikter och större exponering mot de mindre bolagen inom indexet. Se långsiktig graf nedan där den blå linjen visar S&P 500 medan den vita representerar det likaviktade indexet, där alltså varje aktie väger lika mycket.
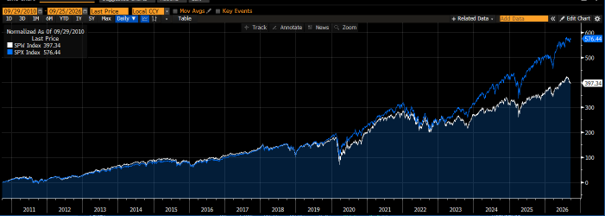
Kikar man på grafen ovan noterar vi att de båda indexen har utvecklats snarlikt historiskt men att någonting har hänt under de senaste åren där S&P 500 har dragit ifrån, vilket antyder att färre bolag har stått för en större del av den positiva utvecklingen. Se en kortare graf nedan.
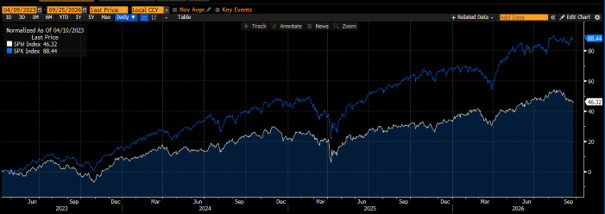
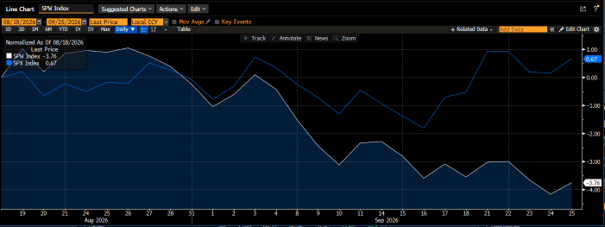
Vid utgången av september hade vanliga S&P 500 stigit cirka 11,8% sedan årsskiftet, jämfört med omkring 8,6% för det likaviktade indexet, i dollar och exklusive utdelningar. Båda låg således på plus för året. Under den senaste månaden hade däremot det likaviktade indexet fallit omkring 4,6%. Vid månadsskiftet låg dessutom bara omkring 21% av bolagen över sitt 50-dagars glidande medelvärde och 40% över sitt 200-dagars. Vi kikar på den senaste ca 1,5 månadens utveckling nedan där S&P har gått ca 4% bättre än det likaviktade indexet.
Vilka bolag har då hållit emot? Nvidia och Micron har varit viktiga motorer i årets uppgång, med exponering mot AI-processorer respektive minnen till bland annat datacenter. Micron hade inför veckans rapport stigit omkring 279% sedan årsskiftet. Under september bidrog även Meta och Apple tydligt till att hålla uppe indexet, se tabellen nedan som visar S&P 500:s största bidragsgivare i år.
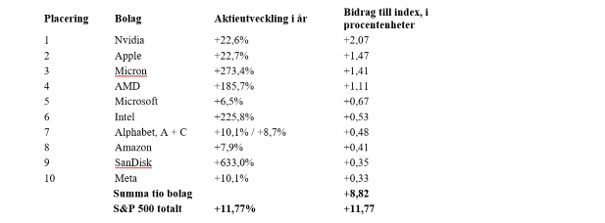
Flera halvledaraktier har också bidragit mycket. Den 21 september steg exempelvis Intel omkring 11% och AMD nära 9%, samtidigt som Meta steg omkring 7%. Här är det viktigt att skilja mellan stora kursuppgångar och stora indexbidrag då ett mindre bolag kan stiga kraftigt utan att påverka index lika mycket som en måttlig uppgång i ett jättebolag. Flera vinnare inom samma AI-relaterade investeringskedja innebär dessutom att börsens beroende av detta gemensamma tema är stort.
Veckans rapporter från Micron och Jabil illustrerade samtidigt hur högt förväntningarna har skruvats upp nu när vi är på väg in i en ny rapportperiod. Micron rapporterade på onsdagskvällen en kvartalsomsättning på 54,2 miljarder dollar, jämfört med 11,3 miljarder ett år tidigare. Bolaget prognostiserade dessutom omkring 61,5 miljarder dollar för nästa kvartal. Trots de starka siffrorna var kursreaktionen relativt försiktig: aktien handlades först ned men vände senare till omkring 2% upp i efterhandeln.
Även kontraktstillverkaren Jabil levererade över förväntningarna. Omsättningen nådde 10,6 miljarder dollar mot väntade cirka 9,7 miljarder, och den justerade vinsten per aktie blev 4,40 dollar mot väntade 4,06. Ändå föll aktien omkring 6% under onsdagens handel. Marknaden fokuserade bland annat på kommande kapacitetsinvesteringar och hur tillväxten skulle omsättas i marginaler och kassaflöde enligt börskommentarerna, men sanningen är kanske att förväntningar är mycket högt ställda med tanke på aktiernas framfart i år. Bolagen behöver både leverera höga vinster och övertyga om att utvecklingen är uthållig.
Svag börsbredd betyder inte att en större nedgång är nära förestående. Skillnaden kan också minska genom att fler bolag börjar stiga. Men när index blir mer beroende av ett begränsat antal vinnare ökar känsligheten för besvikelser i just dessa bolag. Sedan mitten av augusti har skillnaden mellan indexen blivit större i takt med stigande långräntor. Vi tycker att det likaviktade S&P 500 har visat en ganska normal börsreaktion med högre avkastningskrav som pressar värderingarna, samtidigt som dyrare finansiering försämrar företagens investeringskalkyler.
Det vanliga S&P 500 har däremot fått stöd av förväntningarna på AI-bolagens framtida vinster. Vår tolkning är att dessa förväntningar hittills har vägt tyngre än ränteuppgången. Det innebär knappast att bolagen är immuna. Stora löpande kassaflöden ger flera av teknikjättarna motståndskraft, men när investeringarna växer ökar också behovet av extern finansiering. Internationella regleringsbanken, BIS har uppmärksammat hur AI-utbyggnaden i allt högre grad finansieras med skulder. Även investeringar som finansieras med egna pengar måste dessutom ge tillräcklig avkastning i förhållande till den högre räntan i vanlig ordning, avkastningskravet.
Man frestas att dra en parallell till IT-boomen kring år 2000 då en omvälvande teknik, stora investeringar och förväntningar sprang före den kommersiella avkastningen. Skillnaden är att flera av dagens ledande bolag redan har mycket stora vinster och etablerade kundrelationer. Men även då fanns lönsamma teknikledare. Den avgörande lärdomen är därför att en teknik kan förändra världen utan att alla investeringar, eller aktiekurser, blir motiverade. BIS pekar på just denna återkommande risk i stora teknikskiften.
Vi ser därmed en risk framåt om räntorna förblir höga samtidigt som AI-bolagens vinstprognoser slutar revideras upp. Då kan både lägre vinstförväntningar och lägre värderingsmultiplar pressa samma aktier. För chip- och utrustningsleverantörerna tillkommer risken att kundernas investeringsplaner bromsar in. Den smala uppgången bland amerikanska aktier säger inte när detta sker, men den gör konsekvenserna större om dagens ledare tappar fart. Därför blir rapporternas genomslag i kassaflöden och avkastning på investerat kapital allt viktigare att följa, härnäst i kommande rapportperiod som vi kommer följa noga som vanligt.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Etsy, MTG och TD Synnex som alla är upp 5 till 8 procent.
I Småbolagsfonden hittar vi vinnarna bland Vitec, Neola och Vertiseit som alla är upp 6 till 8 procent.
Räntespaning – Fed-signaler gav lägre räntor
Fokus under veckan har fortsatt varit oron för de höga långräntorna, främst i USA. Efter ett uttalande från Fed-guvernören Philip Jefferson, där han signalerade att det kan dröja längre innan Fed beslutar sig för att höja räntan på nytt, sjönk de amerikanska räntorna, framför allt i den kortare delen av räntekurvan. Den amerikanska tvåårsräntan sjönk med närmare 10 baspunkter efter uttalandet och handlas i skrivande stund kring 4,8 procent.
Marknadens prissättning av nästa räntehöjning från Fed har samtidigt förändrats. Från att tidigare ha prisat in en höjning i november med cirka 70 procents sannolikhet prisar marknaden nu inte längre in någon höjning vid novembermötet. I stället prisas en höjning i december in med cirka 76 procents sannolikhet.
Ränterörelserna i USA har även spillt över på svenska räntor. Den svenska tvååriga statsobligationsräntan har sjunkit från 2,75 procent till 2,60 procent. Den ökade osäkerheten har samtidigt bidragit till att de europeiska kreditspreadarna har vidgats under veckan. Spreadarna för Investment Grade ökade med närmare 5 baspunkter, medan motsvarande spreadar för High Yield ökade med drygt 20 baspunkter.
Under veckan florerade även uppgifter om att Alecta är nära att sälja sitt innehav i Heimstaden Bostad. Alecta har sedan en längre tid velat minska sin ägarandel i bolaget efter besvikelser kring aktieägaravtalet mellan Heimstaden AB och Heimstaden Bostad. En sådan förändring måste dock godkännas av Heimstaden AB. Marknaden reagerade initialt genom att prisa ned Heimstaden AB hybridobligationer, men dessa återhämtade sig delvis efter den initiala reaktionen.
På primärmarknaden har det varit relativt lugnt under veckan och vi har inte deltagit i någon emission för fondernas räkning.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.39 – Stigande räntor, Riksbanken och statsskulder skapar oro
 Noah Magnusson
 Veckobrev
 v.38 – Fed höjer räntan
Noah Magnusson Veckobrev
 v.37 – Räntor i fokus
Noah Magnusson