
Veckobrev v.41 – Frankrike i blåsväder
Veckan började relativt svagt men återhämtade sig succesivt under veckan. Onsdagens Fed-protokoll visade att centralbankens största oro fortsatt är inflationen. De flesta ledamöter bedömde att ytterligare en räntehöjning sannolikt behövs före årsskiftet.
Marknaden tog fasta på möjligheten att Fed att avvakta och sannolikheten för en oktoberhöjning minskade efter publiceringen.
Den amerikanska tioårsräntan föll knappt 10 bps, en liten lättnad och Världsindex avslutade därmed veckan ner drygt 0,5% under veckan.
Veckans Bolag – Octave – högoktanigt bolag
Octave, som knoppades av från Hexagon i maj har funnit sig väl till rätta och är idag ett omtyckt innehav i flera av våra fonder.
Octave har bland annat sina rötter i amerikanska Intergraph, som Hexagon förvärvade 2010. Vi ser avknoppningen som ett sätt att ge mjukvaruverksamheten tydligare fokus och göra dess värde mer synligt, samtidigt som Hexagon koncentrerar sig på mätteknik och autonoma lösningar. Konkret tillhandahåller Octave program som hjälper ingenjörer att konstruera, bygga och sköta komplexa anläggningar. Med Forte 3D, tidigare Smart 3D, kan exempelvis ett kraftverks rörledningar och utrustning modelleras digitalt så att konstruktionsproblem upptäcks före byggstart. Andra system samordnar materialleveranser och byggarbeten eller hanterar anläggningens underhåll. Utbudet omfattar även BricsCAD för tekniska ritningar och tredimensionella modeller samt ETQ Reliance för kvalitetskontroll, avvikelsehantering och revisioner.
I veckan har intresset för industrimjukvara fått ny fart sedan Schneider Electric presenterade ett avtal om att köpa amerikanska PTC. Kontantbudet på 205 dollar per aktie motsvarar en premie på drygt 42 procent och värderar aktierna till 22,6 miljarder dollar. Inklusive nettoskuld uppgår affärsvärdet till 23,7 miljarder dollar, motsvarande cirka 21 gånger PTC förväntade justerade EBITA 2027 före synergier. Affären väntas slutföras under tredje kvartalet 2027, efter erforderliga godkännanden.
För Octaves del sätter affären ljuset på värdet av programvara som hjälper industrin att planera, bygga och driva komplexa anläggningar. Vår bedömning är att integrationen i kundernas arbetsflöden och den samlade informationen gör systemen både värdefulla och krävande att byta ut när de en gång är på plats.
Affärsmodellen håller samtidigt på att förändras. Octave går från traditionella licensaffärer mot en större andel abonnemang (SaaS) och molnbaserade tjänster. I andra kvartalet ökade de årliga återkommande intäkterna, ARR, med 7 procent till 1,14 miljarder dollar, medan intäkterna från molnbaserad abonnemangsmjukvara växte med 21 procent. Återkommande intäkter utgjorde omkring 71 procent av omsättningen. Den justerade rörelsemarginalen var 29 procent och det fria kassaflödet 93 miljoner dollar. Samtidigt minskade den totala omsättningen organiskt med 1 procent, vilket visar att omställningen ännu inte ger tillväxt i alla delar.
AI är ytterligare en möjlighet. I augusti presenterade Octave ett samarbete med ingenjörskoncernen MAIRE för att integrera AI i konstruktions- och byggprocesser. Samarbetet bygger på en kundrelation som sträcker sig över två decennier. Vi ser potential i att kombinera AI med den verksamhetsinformation som redan finns i systemen, exempelvis för att upptäcka problem tidigare och förbättra projektplaneringen. Det kan stärka kundnyttan, men hur mycket kunderna är beredda att betala återstår att visa.
Värderingen är också intressant. Vid en aktiekurs kring 200 kr och med nettoskulden vid halvårsskiftet motsvarar företagsvärdet ungefär 11–12 gånger årets prognostiserade justerade rörelseresultat, vilket kan jämföras med vad Schneider bjöd för PTC, se ovan.
Riskerna finns framför allt i tillväxttakten och genomförandet. Kvartalets justerade marginal sjönk från 31 till 29 procent, och stora nedskrivningar av goodwill och varumärken belastade det redovisade resultatet, även om de inte påverkade kassaflödet. Vi ser därför fortsatt abonnemangstillväxt, god kassaflödesgenerering och konkreta resultat från AI-satsningarna som viktigare än spekulationer om ett framtida bud. Det ska bli spännande att fortsätta att följa bolaget för fondernas räkning.
Veckans Händelse – Frankrike i blåsväder
Under de senaste veckorna har vi lagt mycket fokus på att oroa oss för stigande amerikanska långräntor, men nu ser vi också tydliga spridningseffekter till Europa. Det är naturligt att de stigande amerikanska räntorna påverkar andra marknader. När investerare erbjuds allt högre avkastning i USA måste även andra länder betala mer för att attrahera kapital. Under veckan har vi dock börjat få mer oroande signaler från framför allt Frankrike, som för tankarna tillbaka till eurokrisen i början av 2010-talet.
Då stod framför allt Grekland, Portugal och Irland i centrum, senare även Spanien och Italien. Kombinationen av stora statsskulder, budgetunderskott, svaga banker och ifrågasatt betalningsförmåga fick ränteskillnaderna mot Tyskland att explodera. Krisen kulminerade 2012 innan ECB-chefen Mario Draghi lovade att göra ”whatever it takes” för att försvara euron.
Vi noterar också hur olika utvecklingen därefter har varit. Greklands statsskuld är fortfarande mycket hög, men har fallit från omkring 157 procent av BNP 2012 till cirka 144 procent i dag. Portugal har gått från cirka 124 till omkring 90 procent och Irland från 118 till runt 37 procent. Spanien ligger däremot fortfarande kring 100 procent och Italien har ökat från cirka 127 till närmare 140 procent. Men den kanske mest anmärkningsvärda försämringen hittar vi i Frankrike, där skulden stigit från omkring 90 procent av BNP 2012 till närmare 118 procent i dag. Tyskland har samtidigt minskat sin skuldkvot från omkring 80 till drygt 60 procent.
De extremt låga räntorna under stora delar av perioden gjorde att hög skuldsättning länge var relativt odramatisk och flera länder drog uppenbarligen slutsatsen att de uppoffringar som skulle krävas för att minska statsskulden inte var värda mödan, de kanske borde ha tagit chansen när möjlighet fanns. Men när stater kunde refinansiera sig till räntor nära noll spelade en högre skuld mindre roll för den löpande budgeten. Problemet uppstår nu när gamla billiga lån successivt ska refinansieras i dagens betydligt dyrare räntemiljö, precis som i USA. Då stiger räntekostnaderna år efter år även om själva räntenivån skulle sluta att stiga. Och nu har marknaden börjat uppmärksamma detta med stigande riskpremier på europeiska statsobligationer som följd, se nedan.
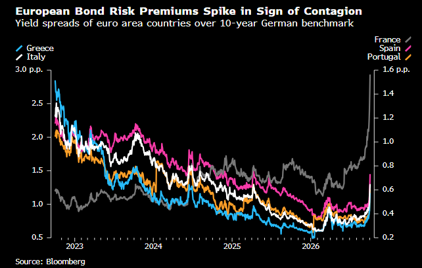
Det är här Frankrike nu har hamnat i marknadens blickfång. Landets tioåriga statsränta har stigit från omkring 3,2 procent i februari till nästan 5 procent nu, se nedan, samtidigt som ränteskillnaden mot den tyska tioåringen har passerat 1,5 procentenheter.
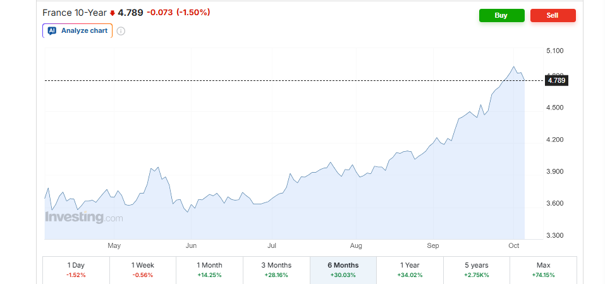
Frankrikes budgetunderskott väntas samtidigt uppgå till cirka 5,4 procent av BNP i år att jämföra med USA som endast ligger ca 1% högre. Regeringen har därför presenterat skattehöjningar och utgiftsminskningar på sammanlagt 43 miljarder euro för att försöka återvinna marknadens förtroende.
Vi ser nu också att ränterörelserna inte längre är isolerade till Frankrike. Under förra veckan steg riskpremierna även i bland annat Italien, Belgien och Grekland, medan kapital i stället sökte sig till tyska statsobligationer. Det är just detta beteende som marknaden minns från eurokrisen för 15 år sedan, då investerare börjar oroa sig för ett land (Frankrike) för att sedan höja blicken för att försöka undvika risker på annat håll också och peka ut vilka andra högt skuldsatta länder som kan stå näst på tur.
Även om utvecklingen är oroande är det viktigt att sätta dagens rörelser i perspektiv. Som tabellen nedan visar är ränteskillnaderna mot Tyskland fortfarande långt från nivåerna under eurokrisen 2011–2012.
Ränteskillnader mot Tyskland 10-åring
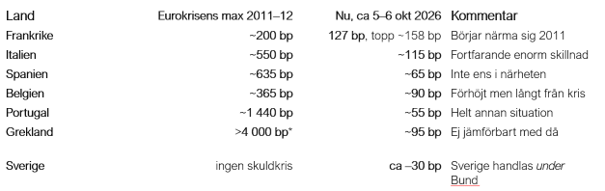
Frankrike är undantaget ovan. Den franska tioårsspreaden mot Tyskland har som mest varit över 150 baspunkter, vilket börjar närma sig de cirka 200 punkter som noterades under eurokrisen.
För Italien och Spanien är det betydligt lugnare. Italienska tioåringar handlas idag drygt 100 baspunkter över Tyskland och Spanien omkring 65 punkter. Under eurokrisen steg motsvarande spreadar till omkring 550 respektive 635 baspunkter. Det är därför framför allt en eventuell spridning från Frankrike till övriga högt skuldsatta euroländer vi bör hålla ögonen på. Skulle Italien börja närma sig 200 baspunkter samtidigt som Frankrike kanske passerar 200 lär det bli stökigt, Nedan ser vi hur marknaden har börjat sälja obligationer i exempelvis Frankrike och Italien i jämförelse med Tyskland.
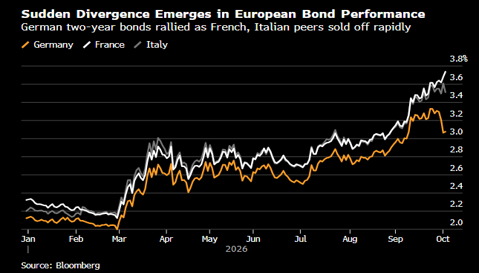
Sverige utgör som vanligt ett lysande undantag i dessa sammanhang. Trots stigande svenska långräntor handlas den svenska tioåringen fortfarande omkring 30 baspunkter under den tyska. Marknaden ser alltså ingen svensk statsfinansiell risk utan problemet här är högre globala räntor och inte sämre svensk kreditvärdighet.
Även USA skiljer sig från hur det såg ut på 2010-talet under eurokrisen. Där syns oron idag främst genom höga absoluta räntor med en realränta på nästan 3% på 10 åringen, snarare än genom en kraftigt stigande kreditriskpremie, se realräntan nedan, vi ser nivåer som vi ej sett sedan 2008.
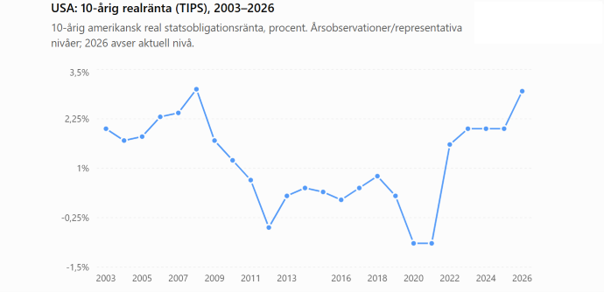
Det är vår uppfattning att räntenivåerna i USA pressar upp den globala räntenivån, och Frankrike nu därför måste testa hur mycket ytterligare riskpremie investerare kräver av en högt skuldsatt europeisk stat innan räntorna börjar plana ut igen.
Banque de Frances centralbankschef Emmanuel Moulin varnade i veckan för att Frankrike därmed gradvis riskerar att ”strypas av stigande räntor” om statsfinanserna inte kommer under kontroll.
Det är exakt samma problem som vi diskuterat i USA tidigare, hög skuld behöver inte vara akut problematisk så länge finansieringen är billig, men när räntorna stiger förändras matematiken snabbt. Högre räntekostnader försämrar budgeten, vilket kräver ännu större upplåning, samtidigt som investerarna kräver högre riskpremie för att finansiera den växande skulden. Det är precis den negativa spiral som både Frankrike och övriga Europa nu till varje pris vill undvika.
Ytterligare ett orosmoment för Frankrike är att en viktig köpare av obligationer, som själv behöver sin lokala valuta just nu, börjar dra sig tillbaka, nämligen japanska investerare. Enligt Bloomberg ägde dessa i juli franska obligationer för motsvarande 145 miljarder dollar. Det motsvarar 6,6 procent av japanska utländska obligationsinnehav som vi har talat här om tidigare har ju Japan en önskan om att intervenera sin egen svaga Yen.
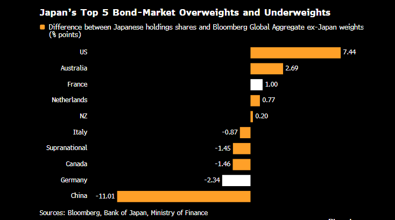
Samtidigt har stigande japanska räntor gjort placeringar på hemmaplan mer attraktiva. Trots att den franska tioårsräntan stigit till omkring 5 procent ger den, efter valutasäkring, bara cirka 0,4 procentenheter mer än motsvarande japanska statsobligation.
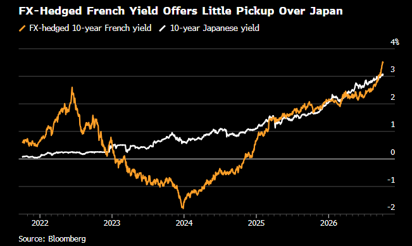
Det är en begränsad ersättning för Frankrikes politiska osäkerhet och ansträngda statsfinanser. Vissa japanska förvaltare har redan sålt hela sina innehav av fransk skuld på ett liknande sett som vi ju också har sett dem göra i amerikansk skuld, vilket ju har föranlett Bessent intresse för att hjälpa till med interveneringen i Japan som vi har talat om här tidigare.
Vi ser här en risk för en självförstärkande negativ utveckling där utländska försäljningar kan höja Frankrikes upplåningskostnader, vilket successivt försvårar budgetsaneringen och i sin tur ökar investerarnas oro. Om japanska investerare börjar ompröva Frankrikes ställning som ett självklart kärninnehav i Europa kan även andra följa efter.
Men finns det då ett EU-verktyg som magiskt kan lösa Frankrikes problem, TPI?
Kan ECB lugna marknaden genom sitt Transmission Protection Instrument, TPI? Verktyget innebär att centralbanken kan köpa ett lands statsobligationer på andrahandsmarknaden, utan någon på förhand fastställd beloppsgräns. Köpen kan pressa ned räntorna och motverka omotiverade marknadsrörelser som hindrar penningpolitiken från att få genomslag i resten av euroområdet. Men stödet förutsätter bland annat att statsskulden bedöms vara hållbar och att landet följer EU:s finanspolitiska krav. Frankrike omfattas av EU underskottsförfarande, som är är en formell process för att få ett medlemsland att rätta till för stora budgetunderskott eller en alltför hög statsskuld, så kan man tycka att Frankrikes statsskuld kan bedömas vara långsiktigt hållbar? Ja man ska ju aldrig säga aldrig när det är politiker vid rodret och det i vart fall inte nödvändigtvis automatiskt stänger dörren till TPI men det är en försvårande omständighet och det spelar också roll om landet bedöms vidta tillräckliga korrigerande åtgärder för att nå balans. ECB gör den samlade bedömningen. Vi är ändå skeptiska till att verktyget kan användas på Frankrikes problem. Om de högre räntorna beror på befogad oro för underskotten och den politiska förmågan att hantera skulden blir det svårare att motivera stödköp. TPI kan därför möjligen dämpa panik och köpa tid, men en varaktig lösning kräver en trovärdig fransk budgetpolitik, tyvärr får man som vanligt ligga som man har bäddat.
Men samtidigt vill vi understryka att det är för tidigt att bli allt för negativ, vi har sett EU lösa en Eurokris tidigare, vi närmar oss mellanårsvalet i USA och sannolikt skulle ett Demokratiskt övertag i kamrarna i detta läge kunna borga för mindre ”volatilitet” och osäkerhet i politiken som skulle kunna vara positivt för riskpremien för amerikanska obligationsräntor, för kom ihåg att realräntan vi talade om ovan är på mycket höga nivåer och speglar riskpremien som marknaden kräver. Lägre amerikanska räntor skulle sannolikt också smitta av sig även på Europa och vi skulle kanske succesivt få ner riskpremierna mot inflationsnivån.
| Odds i mellanårsvalet just nu | Marknadens sannolikhet |
| Demokraterna tar representanthuset | 91 % |
| Demokraterna tar senaten | 64 % |
| Demokraterna tar båda kamrarna | 64 % |
| Demokratiskt representanthus, republikansk senat | 28 % |
Veckans Spaning – Svenska kronan går sämre igen – vad händer då?
Efter fjolårets återhämtning har den svenska kronan åter tappat mark. Vi ser att kronan har försvagats exempelvis omkring 9 procent mot dollarn i år, se nedan.
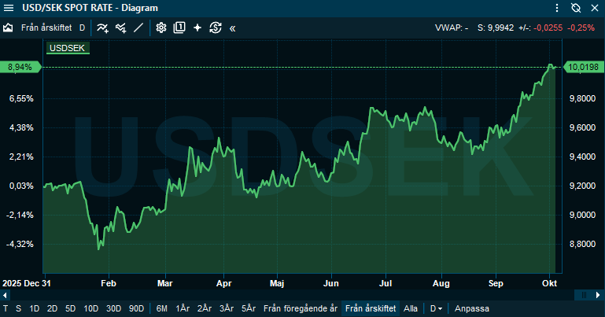
Även mot euron har utvecklingen varit svag, men rörelsen är mindre då de har sina problem som vi skrev om ovan. Det kan förefalla motsägelsefullt när svensk ekonomi samtidigt återhämtar sig. Vi har starka statsfinanser och stora bytesbalansöverskott. Problemet är att valutamarknaden på kort sikt styrs minst lika mycket av ränteskillnader, riskaptit och kapitalflöden som av ett lands ekonomiska grundförutsättningar. Även det osäkra parlamentariska läget spelar säkert in en del, men det är ju förhoppningsvis ett övergående problem. En ny regering med allt för vidlyftiga utgifter kan naturligtvis spä på effekterna, men det återstår ju att se.
Räntorna är sannolikt en adekvat förklaring. Riksbanken lämnade styrräntan oförändrad på 1,75 procent i september, medan Federal Reserve höjde till intervallet 3,75–4,00 procent och ECB till 2,5%. Skillnaden överstiger därmed två procentenheter mot USA och 0,75% mot ECB. Högre amerikanska räntor ger därmed dollarn stöd. Även stigande europeiska räntor och oron kring dessa bidrar till kronans besvärliga situation som en liten fristående valuta i området. Riksbanken har dock blivit mer hökaktig i tonen efter septembermötet och utesluter inte en höjning inom kort.
USA lockar dessutom mycket kapital genom sin starka investeringsaktivitet, inte minst inom AI som vi har behandlat här tidigare. Samtidigt får kronan historiskt ofta rollen som en randvaluta och påverkas ofta negativt när osäkerheten stiger minskar investerare exponeringen mot små, konjunkturkänsliga marknader. Goda svenska statsfinanser skyddar därför inte alltid valutan när placerare söker likviditet och trygghet i större valutor.
En ytterligare faktor är kronans möjliga roll i så kallade carry trades. Strategin innebär att investerare lånar i en lågräntevaluta och placerar i tillgångar med högre avkastning. Yenen har länge varit ett självklart finansieringsalternativ, men interventioner till stöd för valutan och stigande japanska räntor har gjort positionen mer riskfylld. Bloomberg rapporterade i september att bland andra JPMorgan pekat ut kronan som ett alternativ att finansiera positioner i. När kronor lånas och säljs uppstår ett ytterligare säljtryck. Vi ser detta som en möjlig förstärkare av rörelsen, även om det inte går att fastställa hur stor del av kronförsvagningen dessa affärer förklarar, eller om de faktiskt har tagits i någon större omfattning. Klart är dock att om kortpositioner i SEK skulle bli en konsensusvy för marknaden kan ökenvandringen bli utdragen. Vi har också sett att flödena i sparande åter har skiftat mot globala fonder, det ser vi inte minst i våra egna globalfonder. När investerare väljer en globalfond tänker säkert inte alla på att kronor faktiskt säljs för att köpa utländska aktier i globalfonder, men det är absolut ett signifikant flöde som kan spä på kronförsvagningen. Det blir ju dessutom lite av en negativ spiral då globalfonder presterar bättre om de prissätts i SEK när kronan försvagas. Spararen ser då att globalfonderna tycks gå bättre än de svenska fonderna och väljer därmed att flytta mer sparkapital till de globala fonderna med ytterligare kronförsäljningar som följd. Under januari–augusti 2026 gick netto närmare 47 miljarder kronor till globalfonder ej inräknat premiepensionen (PPM), där trenden säkerligen var likartad. Det är ett klart signifikant flöde av SEK försäljningar.
För svenska börsbolag är valutautvecklingen däremot inte alltid negativ. Företag med dollarintäkter och en betydande kostnadsbas i Sverige kan få bättre marginaler när varje intjänad dollar ger fler kronor. De kan också välja att använda valutafördelen till mer konkurrenskraftiga priser. För koncerner med stora utländska verksamheter skapar detta en omräkningseffekt där samma vinst i dollar blir större i koncernredovisningen i kronor. Lokal produktion, importerade komponenter och valutasäkringar kan dock begränsa eller fördröja vinsteffekten.
För hushåll och importberoende företag gäller det omvända. Energi, varor och insatsmaterial som prissätts på den internationella marknaden blir dyrare. Stiger samtidigt själva råvarupriset blir effekten dubbel. Företagen kan då komma att behöva välja mellan att absorbera kostnaden i marginalen och att höja priserna mot kund. Kronförsvagningen riskerar därmed att försämra köpkraften och hålla inflationen uppe, den importerade inflationen som Thedéen ofta talar om och räds. Riksbanken pekar uttryckligen ut den svagare kronan som en anledning till att inflationen väntas stiga. Valutan kan alltså därmed också bidra till högre svenska räntor längre fram. Thedéen framhöll så sent som på torsdagseftermiddagen att han ser ”starka skäl till att höja räntan i närtid”. Det är den starkaste formuleringen vi har hört hittills under året från Riksbanken och kronan stärktes efter uttalandena något mot både USD och EUR.
Inför Q3-rapporterna blir frågan hur mycket av valutastödet hos exportbolagen som redan finns i prognoserna. Vår bedömning är att en betydande del bör vara känd då analytiker kontinuerligt uppdaterar sina modeller. Men konsensus består av prognoser som revideras vid olika tidpunkter. Den snabba rörelser som vi har sett den senaste månad kan därför möjligen lämna eftersläpningar, särskilt när bolagens nettoexponering och säkringar är svårbedömda. För resultatomräkningen är dessutom kvartalets genomsnittskurser viktigare än kursen på rapportdagen. En sen kronförsvagning kan därmed kanske få större genomslag i Q4 än i Q3.
Historiken visar också hur stora beloppen kan bli. Under Q3 2022 fick Atlas Copco ett positivt valutabidrag till rörelseresultatet på 1,65 miljarder kronor. Det justerade rörelseresultatet blev 8,47 miljarder, omkring 11 procent över konsensus. Även verksamheten utvecklades starkt, så överraskningen kan inte tillskrivas enbart valutan. AB Volvo fick samma kvartal ett valutastöd på 2,42 miljarder kronor, jämfört med endast 126 miljoner under Q3 2021.
Vi ser därför utrymme för en del positiva valutaöverraskningar, och kanske ännu heller i mindre genomanalyserade småbolag. Mest intressanta är bolag där stora utländska nettointäkter möter svenska kostnader och där prognoserna inte hunnit justeras fullt ut.
RaySearch är ett bra exempel som kanske kan överraska vi den svaga kronan i Q3 eller Q4-rapporten. Försäljningen föll i Q2, bland annat till följd av försenade amerikanska order, samtidigt som orderingången ökade 23 procent och orderboken nådde 1,7 miljarder kronor. Om de försenade orderna börjar konverteras till intäkter finns goda möjligheter till en tydlig resultatförbättring under andra halvåret som också kan boostas av svag SEK.
Även NCAB går in i hösten med bra momentum. Den organiska orderingången ökade hela 58 procent i dollar i Q2 och book-to-bill uppgick till 1,34. Det ger stöd för successivt högre försäljning, samtidigt som valutan skulle kunna hjälpa marginalerna.
Dynavox kombinerar fortsatt god underliggande tillväxt med snabbt förbättrad lönsamhet. I Q2 ökade försäljningen 16 procent valutajusterat medan EBIT-marginalen steg från 7,4 till 15,7 procent. Fortsatt tillväxt kan därför ge betydande operationell hävstång.
Slutligen har BioGaia utvecklats betydligt bättre operationellt än aktiekursen antyder. Valutajusterad försäljning ökade 12 procent i Q2 samtidigt som den justerade EBIT-marginalen steg till 33 procent. Fortsätter den kombinationen finns utrymme för ytterligare boost av valuta och därmed stigande vinstestimat.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av PVH, Tesco och Ebay som alla är upp 5 till 7 procent.
I Småbolagsfonden hittar vi vinnarna bland Octave, Kinnevik och Ambea som alla är upp 4 till 5 procent.
Räntespaning – Svensk inflation stiger och Riksbanken närmar sig en räntehöjning
Under veckan har räntemarknaden präglats av volatilitet, framför allt i USA. De amerikanska långräntorna steg under veckans inledning men föll tillbaka under den senare delen och handlas nu kring oförändrade nivåer jämfört med föregående veckas slut. Den amerikanska 30-årsräntan handlas kring 5,62 procent efter att ha nått en topp på 5,73 procent tidigare under veckan. Nedgången följde på en framgångsrik auktion av 30-åriga statsobligationer, där efterfrågan var stark.
Även kreditspreadarna har uppvisat volatila rörelser under veckan. Europeiska investment grade-spreadar minskade med cirka 1,4 baspunkter, medan high yield-spreadarna ökade med 0,7 baspunkter. I Sverige steg marknadsräntorna marginellt längs hela räntekurvan.
SCB preliminära inflationssiffror för september visade att inflationen steg till 1,1 procent, från 0,3 procent i augusti, något under förväntningarna på 1,2 procent. Inflationen mätt som KPIF steg samtidigt till 1,5 procent, från 0,7 procent föregående månad, vilket var i linje med marknadens förväntningar.
Under torsdagen uttalade riksbankschef Erik Thedéen att svensk ekonomi har utvecklats starkare än väntat och att det finns risk för att inflationen överstiger det långsiktiga målet på 2 procent. Mot denna bakgrund ser han starka skäl för en höjning av styrräntan i närtid. Marknaden prissätter nu en sannolikhet på 73 procent för en räntehöjning vid Riksbankens novembermöte.
Från fastighetssektorn kom samtidigt positiva kreditnyheter. Moody’s bekräftade Fastpartners kreditbetyg på Ba2 (motsvarande BB) och höjde utsikterna från stabila till positiva. Fitch höjde dessutom Sveafastigheters kreditbetyg från BBB- till BBB, med stabila utsikter.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.40 – Fortsatt stigande amerikanska långräntor
 Noah Magnusson
 Veckobrev
 v.39 – Stigande räntor, Riksbanken och statsskulder skapar oro
Noah Magnusson Veckobrev
 v.38 – Fed höjer räntan
Noah Magnusson